La demande en eau pour le refroidissement des centres de données croît plus rapidement que tout autre segment de la consommation d’eau industrielle ou commerciale, et le moteur n’est pas subtil : les charges de travail d’entraînement de l’IA et l’augmentation des densités de racks. Les dépenses en capteurs et en instrumentation liées à cette demande augmentent également, et l’empreinte adressable pour les capteurs de qualité de l’eau axés sur le CVC — conductivité, pH, chlore libre, DO, débit — à l’intérieur d’un seul campus hyperscale dépasse désormais régulièrement 200 points de mesure.
C’est cette combinaison qui fait que le refroidissement des centres de données est devenu le segment dans lequel chaque fournisseur d’instrumentation d’eau souhaite se positionner.
Table of Contents
D’où vient la croissance
Les analyses sectorielles de la demande en eau des centres de données s’accordent sur la direction et divergent sur le taux. Ce sur quoi ils s’accordent, ce sont les trois moteurs sous-jacents :
- Densité de rack : la densité déployée moyenne est passée d’environ 8 kW par rack en 2020 à plus de 20 kW aujourd’hui, avec des clusters d’entraînement IA fonctionnant régulièrement entre 40 et 100 kW par rack. Une densité de puissance plus élevée signifie un rejet de chaleur plus élevé, ce que la plupart des conceptions modernes traduisent encore en charge de refroidissement par évaporation.
- Échelle du campus : les campus hyperscale individuels dépassent désormais régulièrement 300 MW de charge informatique, avec une option d’expansion au-dessus de 1 GW. La demande d’eau agrégée par campus augmente en conséquence.
- Répartition géographique : à mesure que l’hyperscale s’étend dans des régions où l’eau est limitée — le sud-ouest des États-Unis, le sud de l’Europe, le Moyen-Orient — les opérateurs sont contraints d’instrumenter plus agressivement pour respecter les engagements de durabilité.
Quel que soit le taux annuel exact qu’un analyste donné suppose, l’incrément est important : la croissance s’accumule sur une base déjà importante, et la plupart des nouvelles capacités se retrouvent dans des conceptions qui évaporent l’eau.
La carte des fournisseurs de capteurs
Le CVC des centres de données crée une forme distinctive de demande de capteurs :
| Catégorie de capteur | Points typiques par campus de 100 MW | Moteur de croissance |
|---|---|---|
| Conductivité (en ligne, toroidale, sonde) | 40–80 | Contrôle des cycles de concentration sur les tours de refroidissement |
| pH (en ligne, rechargeable) | 15–30 | Corrosion de l’eau glacée, efficacité des biocides |
| Chlore libre (amperométrique) | 10–25 | Conformité au plan de gestion de l’eau, biocide pour tours de refroidissement |
| Transmetteur de DO | 8–15 | Entrée d’air dans le circuit de refroidissement, alerte précoce de corrosion |
| Turbidité / SS | 5–15 | Surveillance des filtres de dérivation |
| Débitmètre à turbine / roue à aubes | 20–40 | Complément, purge, vérification |
| Capteur multi-paramètres 4-en-1 | 10–20 | Santé du bassin, chimie du circuit de refroidissement |
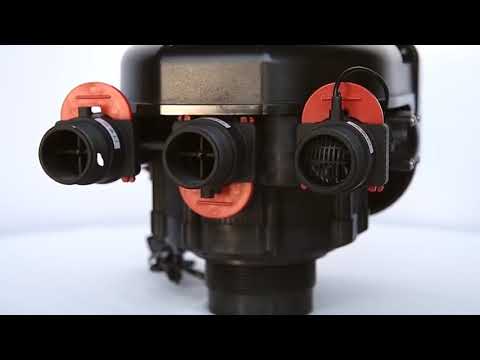
| Vanne adoucissante | 4–12 | Contrôle de la dureté de l’eau de complément |
Un campus hyperscale peut donc accueillir entre 100 et 235 points de mesure de la qualité de l’eau. Multipliez par le nombre de campus et par le taux de croissance, et le marché adressable pour les capteurs de qualité de l’eau spécifiques au CVC est indiscutablement un segment de plusieurs milliards de dollars.
Aperçu comparatif : CVC commercial traditionnel vs. CVC de centre de données hyperscale
| Attribut | CVC commercial traditionnel | CVC de centre de données hyperscale |
|---|---|---|
| Points de capteurs de qualité de l’eau par bâtiment | 5–15 | 100–235 par campus |
| Protocole de communication | 4–20 mA / contact sec | Modbus RTU / HART 7 |
| Conservation des données | 30–90 jours | 3–5 ans |
| Public cible des rapports | Ingénieur des installations | Tableau de bord exécutif + divulgation de durabilité |
| Intégration de la vanne adoucissante | Autonome | Mesurée / déclenchée par conductivité, liée au BMS |
| Surveillance continue du chlore | Optionnelle | Standard |
Où se concentre la croissance
Tous les points de la carte des capteurs ne croissent pas au même rythme. Les données du terrain indiquent les sous-segments à la croissance la plus rapide :
- Chlore libre continu — motivé par l’application des programmes de gestion de l’eau et la réglementation sur la légionellose.
- Conductivité toroidale — motivée par un fonctionnement à cycles de concentration plus élevés et des exigences de résistance aux biofilms.
- Sondes multi-paramètres 4-en-1 — motivées par l’efficacité d’installation : un chef, quatre mesures.
- Vannes adoucissantes intégrées au BMS — motivées par le reporting des KPI de l’eau au niveau exécutif.
Inversement, les pH-mètres à sonde unique sans compensation de température et Modbus RTU croissent beaucoup plus lentement ; la technologie est remplacée par des alternatives multi-paramètres intégrées.
Dynamiques régionales
Le chiffre de croissance agrégé cache des variations régionales significatives :
- Amérique du Nord : croissance concentrée dans les corridors de Virginie, Texas, Oregon et Arizona ; forte emphase sur la conformité WUE et légionellose.
- Europe du Nord : croissance contrainte par la capacité du réseau mais soutenue par de fortes exigences de reporting ESG ; fort accent sur les données continues pour la divulgation de durabilité.
- Asie-Pacifique : croissance absolue la plus rapide en nombre de campus ; les cadres réglementaires en Chine, Singapour et Japon poussent à une surveillance continue de l’eau comme pratique standard de mise en service.
- Moyen-Orient : des environnements où l’eau est rare augmentent les cycles de concentration et favorisent la conductivité toroidale et l’intégration des vannes adoucissantes.
Les fournisseurs de capteurs qui opèrent à l’échelle mondiale — avec des certifications couvrant CE, UL, FCC, ATEX et CCC lorsque cela est pertinent — capturent la plus grande part de cette croissance. Le portefeuille de Shanghai ChiMay répond à ces exigences de certification.
La tendance à la consolidation des fournisseurs
Les opérateurs de centres de données consolident activement l’approvisionnement en capteurs de qualité de l’eau. La logique est l’efficacité à l’échelle du portefeuille :
- Moins de pools de pièces de rechange — une famille de capteurs signifie une liste de SKU d’entrepôt.
- Intégration BMS unique — un profil Modbus RTU signifie un modèle de mise en service.
- Curriculum de formation cohérent — les opérateurs apprennent une seule procédure d’étalonnage à travers les campus.
- Responsabilité d’un seul fournisseur — pour la garantie, la feuille de route du firmware et le support à long terme.
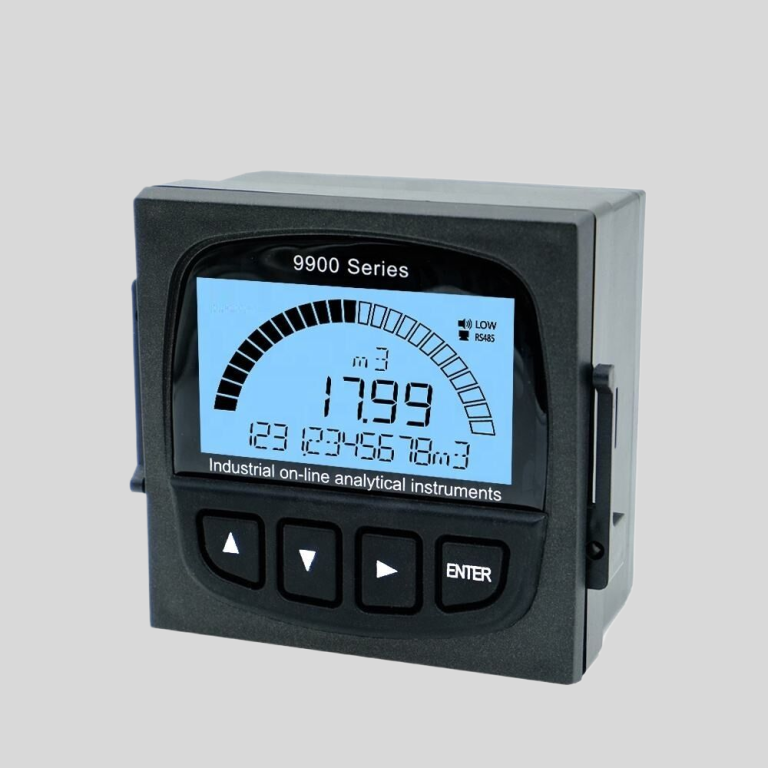
Cette tendance favorise les fournisseurs avec un portefeuille croisé et assorti plutôt que des spécialistes de produits ponctuels. Le positionnement de Shanghai ChiMay — compteurs de conductivité en ligne, électrodes de pH en ligne, transmetteurs de chlore résiduel, transmetteurs de DO, testeurs de turbidité, capteurs multi-paramètres 4-en-1, débitmètres à roue à aubes et à turbine, ainsi que vannes adoucissantes et vannes de filtration et d’adoucissement sous une architecture de contrôleur unique — s’aligne directement sur ce que les opérateurs à l’échelle du portefeuille demandent.
Le cas de croissance du sous-portefeuille
Un campus hypothétique de 300 MW avec un horizon opérationnel de 10 ans et une instrumentation d’eau hyperscale standard comporte :
- Environ 500 points de mesure de la qualité de l’eau à travers les tours de refroidissement, les circuits d’eau glacée et les systèmes domestiques.
- Des dépenses en capex pour capteurs et instrumentation de l’ordre de 1,5 à 3,0 millions USD à la livraison du projet.
- Des dépenses continues pour pièces de rechange, étalonnage et rafraîchissement d’environ 200 000 à 400 000 USD par an.
Ce profil de campus est reproduit à un rythme croissant, avec des comptes de nouveaux campus et des expansions de campus existants contribuant tous deux. Le fournisseur qui capture la standardisation multi-campus au sein d’un portefeuille gagne plusieurs fois.
Un cadre stratégique pour les fournisseurs de capteurs et les acheteurs
- Concevoir pour la standardisation de famille assortie, et non seulement pour l’excellence des produits ponctuels.
- Certifier à l’échelle mondiale — CE, UL, FCC, CCC, et là où cela est pertinent ATEX / IECEx pour les applications industrielles adjacentes.
- Communiquer par défaut sur Modbus RTU / HART 7 ; traiter le sans fil comme une superposition optionnelle.
- Publier des engagements de prix MTBC et de pièces de rechange pour au moins 10 ans.
- Soutenir la moitié de la vanne de contrôle du train d’eau ainsi que la moitié de mesure — les deux doivent être intégrés pour un contrôle en boucle fermée.
À surveiller
La courbe de croissance de la demande en eau pour le CVC des centres de données ne va pas s’infléchir de sitôt. La capacité IA, le reporting de durabilité et le contrôle réglementaire pointent tous dans la même direction. Les fournisseurs gagnants et les acheteurs gagnants seront tous deux ceux qui traitent la qualité de l’eau comme une discipline à l’échelle du portefeuille, riche en instrumentation et au niveau exécutif. Le portefeuille d’analyse de qualité de l’eau et de vannes de contrôle de Shanghai ChiMay est conçu pour cette étape du marché : une famille d’instruments assortie, des communications cohérentes et l’intégration capteur-plus-vanne que les opérateurs hyperscale demandent de plus en plus.