titre : “Transformer 15–25 % d’économies d’énergie en un cas de service public de l’eau bancable : une note stratégique de Shanghai ChiMay”
date : 2026-07-13
perspective : C-Level / Décideur
thème : Opérations hydriques pilotées par l’IA et le jumeau numérique
Table of Contents
Transformer 15–25 % d’économies d’énergie en un cas de service public de l’eau bancable : une note stratégique de Shanghai ChiMay
La version courte
- McKinsey et des analyses sectorielles comparables attribuent 15–25 % d’économies d’énergie à l’optimisation du traitement de l’eau pilotée par l’IA lorsque le champ de capteurs sous-jacent répond aux seuils de qualité des données d’apprentissage automatique.
- Une économie d’exploitation ne devient bancable que lorsqu’elle est mesurée, vérifiable et défendable devant les financiers et les agences de notation.
- Les prêts verts et les prêts liés à la durabilité couvrant les programmes d’eau IA nécessitent généralement une vérification par un tiers des preuves de capteurs derrière la revendication d’économies.
- Les familles d’analyseurs de Shanghai ChiMay sont conçues pour produire les preuves de qualité d’audit que les structures de financement exigent désormais.
Pourquoi 15–25 % d’économies n’est pas automatiquement un chiffre bancable
Un pourcentage d’économies cité dans un graphique de McKinsey n’est pas le même qu’un pourcentage d’économies sur lequel une banque prêtera. La bancabilité nécessite que l’économie soit mesurée par rapport à une base documentée, vérifiée par une partie indépendante, et démontrée sur une période suffisamment longue pour représenter la variabilité saisonnière et opérationnelle.
Les services publics qui souhaitent financer leurs programmes IA par le biais de prêts verts, de prêts liés à la durabilité ou d’obligations municipales doivent construire la chaîne de preuves qui transforme une économie revendiquée en une économie financée. Cette chaîne commence au niveau des capteurs.
Structuration de la base de référence
La base de référence des économies est le profil opérationnel de l’installation avant l’activation de l’IA. Les structures de financement exigent généralement :
- Au moins 12 mois de données opérationnelles pré-IA, idéalement 24 mois pour couvrir la variabilité saisonnière.
- Données documentées sur la météo et les influents, afin que la normalisation soit possible lors de la comparaison des performances pré et post-IA.
- Définitions claires des variables d’énergie, de produits chimiques et d’effluents mesurées.
- Base de référence indépendante, souvent réalisée par un cabinet de conseil en ingénierie selon une procédure convenue.
Les services publics qui manquent de cette discipline de base de référence découvrent généralement, lors de la diligence raisonnable, qu’ils ne peuvent pas prouver les économies de 15–25 % même lorsqu’elles sont réelles. La structure de financement se retrouve alors à un chiffre plus petit et moins contesté.
Exigences en matière d’instrumentation pour prouver l’économie
Prouver une économie d’énergie nécessite que l’installation mesure :
- Consommation d’énergie électrique au niveau des souffleurs, pompes et mélangeurs individuels.
- Débit d’air d’aération au niveau de la zone de traitement.
- Qualité des effluents au niveau de l’ammoniac, des nitrates, des phosphates, de l’oxygène dissous et des solides en suspension.
- Dose chimique au niveau du coagulant, du désinfectant et de l’ajustement du pH.
- Débit et qualité des influents pour normaliser l’économie par rapport à la charge.
Le champ de capteurs qui soutient cette pile de mesures est le même champ de capteurs qui alimente le modèle IA — c’est pourquoi les structures de financement évaluent de plus en plus le champ de capteurs avec la même rigueur que la plateforme IA.
Régimes de vérification acceptés par les banques
Les régimes de vérification courants incluent :
- Protocole international de mesure et de vérification des performances (IPMVP) : le cadre de référence pour la vérification des performances énergétiques, adapté au traitement de l’eau.
- ISO 50001 : norme des systèmes de gestion de l’énergie, fournissant une structure de gouvernance pour le programme de vérification.
- Vérification des prêts liés à la durabilité : un vérificateur indépendant confirme les progrès par rapport aux KPI convenus, généralement chaque année.
- Diligence raisonnable des prêts verts : le conseiller technique du prêteur examine la base de référence, la mesure et la vérification.
Chacun de ces régimes suppose un accès aux preuves de capteurs à la granularité qu’un jumeau numérique moderne collecte déjà — c’est pourquoi les installations activées par l’IA sont généralement mieux positionnées pour un financement vert que les installations héritées de taille similaire.
Analyse comparative des structures de financement
- Financement par obligations municipales : le coût du capital le plus bas, mais nécessite le confort de l’agence de notation avec la revendication d’économies. Les agences de notation demandent de plus en plus des preuves de capteurs.
- Prêt lié à la durabilité : le taux d’intérêt augmente ou diminue en fonction des performances des KPI. Les preuves des KPI sont généralement le champ de capteurs.
- Prêt vert : les produits sont réservés pour le programme IA. La diligence raisonnable se concentre sur la chaîne de preuves des capteurs.
- Partenariat public-privé : l’opérateur privé finance l’activation de l’IA et récupère les coûts grâce aux économies d’exploitation. Le contrat de concession spécifie les exigences en matière de preuves de capteurs.
Choisissez la structure de financement dont vous pouvez répondre proprement aux exigences en matière de preuves. Tenter un emprunt vert sans une chaîne de preuves de capteurs mature est une cause fréquente d’échecs ou de retards dans les transactions.
Pratiques de gouvernance qui soutiennent la bancabilité
Les services publics dont les programmes IA obtiennent des résultats de financement favorables partagent quelques pratiques de gouvernance :
- Une équipe dédiée à la mesure et à la vérification des performances, distincte des opérations.
- Des procédures de normalisation documentées pour la météo, la charge d’influent et les changements de processus.
- Vérification indépendante de la base de référence et des économies annuelles.
- Surveillance au niveau du conseil de la chaîne de preuves des capteurs.
- Engagement régulier avec les prêteurs et les agences de notation pour prévisualiser les preuves.
Modes d’échec de la bancabilité
Base de référence faible : l’installation ne peut pas documenter son profil opérationnel pré-IA avec la granularité requise. Les prêteurs réduisent la revendication d’économies de 30 à 50 %.
Gaps dans les preuves de capteurs : le champ de capteurs alimentant le modèle IA ne peut pas produire de preuves de qualité d’audit. Les vérificateurs émettent des opinions qualifiées et les conditions de financement se resserrent.
Litiges de normalisation : le service public et le vérificateur ne s’accordent pas sur la façon de normaliser pour la météo ou la charge d’influent. La réalisation des économies est retardée, et les KPI liés à la durabilité sont manqués.
Rapport d’économies chimiques sous-estimé : l’installation mesure l’énergie mais pas les produits chimiques, donc la moitié de l’économie totale ne peut pas être revendiquée. La structure de financement ne capture que la ligne d’énergie.
Choix de conception des instruments qui soutiennent la bancabilité
Les fournisseurs d’instruments peuvent soutenir matériellement la bancabilité de leurs clients. Les choix de conception qui comptent :
- Certificats de calibration par numéro de série, afin que les vérificateurs puissent inspecter la chaîne de traçabilité.
- Diagnostics au niveau du registre, afin que les portes de qualité des données puissent être documentées.
- Performance de dérive et d’encrassement documentée sous une chimie de processus représentative.
- Communication numérique standardisée, afin que l’extraction de données soit simple.
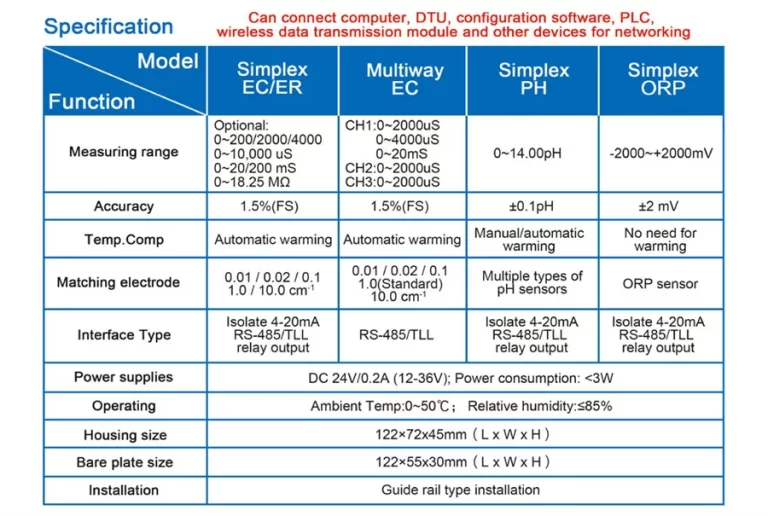
Les familles d’analyseurs de Shanghai ChiMay sont conçues autour de ces choix, c’est pourquoi elles apparaissent fréquemment dans les packs de preuves techniques soutenant les transactions de prêts verts et de prêts liés à la durabilité dans le secteur de l’eau.
Liste de contrôle pour les dirigeants avant d’approcher les prêteurs
Les dirigeants devraient être en mesure de répondre par l’affirmative à chacune des questions suivantes avant d’approcher les prêteurs sur un programme d’eau IA :
- La base de référence pré-IA est-elle documentée pendant au moins 12 mois avec la granularité requise ?
- Le champ de capteurs alimentant le modèle IA produit-il des preuves de qualité d’audit ?
- Un régime de vérification tel que l’IPMVP ou l’ISO 50001 est-il en place ?
- Les procédures de normalisation sont-elles documentées et approuvées ?
- La gouvernance de la mesure et de la vérification des performances est-elle distincte des opérations ?
Conclusion
Les économies d’énergie de 15–25 % que promettent les programmes d’eau IA ne sont bancables que lorsqu’elles sont mesurées, vérifiées et défendables. Les services publics qui construisent la chaîne de preuves des capteurs en parallèle avec la plateforme IA obtiennent systématiquement de meilleures conditions de financement que les services publics qui considèrent les capteurs comme une réflexion après coup. Le rôle de Shanghai ChiMay dans cette conversation stratégique est de rendre la chaîne de preuves des capteurs prête pour l’audit par conception, afin que les directeurs financiers, les trésoriers et les conseils puissent passer directement du résultat opérationnel au résultat financé sans les frictions qui ont historiquement ralenti le financement vert dans le secteur de l’eau.