Table of Contents
Introduction
L’industrie textile se trouve au cœur d’une crise de l’eau émergente avec des dimensions humanitaires et commerciales. Les mêmes chaînes d’approvisionnement qui livrent la mode, les textiles d’intérieur et les tissus techniques aux consommateurs mondiaux consomment également d’énormes quantités d’eau douce et rejettent des effluents qui affectent les communautés, les écosystèmes et l’agriculture en aval à travers l’Asie, l’Afrique du Nord et l’Amérique Latine.
Pour les décideurs exécutifs des secteurs textile et des technologies de l’eau, la crise représente une opportunité commerciale générationnelle. Le capital nécessaire pour traiter la consommation d’eau textile, la contamination et la réutilisation s’est transformé d’un coût de conformité réglementaire en un investissement stratégique en infrastructure avec des retours mesurables. L’analyse de l’industrie indique constamment un flux d’investissement dans le traitement de l’eau de plusieurs milliards de dollars sur plusieurs années dans le secteur textile, entraîné conjointement par la réglementation et les exigences des marques. Comprendre la structure de cet investissement est essentiel pour tout dirigeant opérant dans ou à proximité de la gestion de l’eau textile.
Évaluation de l’empreinte hydrique textile
L’empreinte hydrique de la fabrication textile est stupéfiante par tous les critères. Les chiffres largement cités par l’industrie et les institutions incluent :
- 2 700 litres d’eau douce nécessaires pour produire un seul T-shirt en coton
- 7 500 litres nécessaires pour une paire de jeans en denim (PNUE)
- Demande en eau de process de l’ordre de centaines de litres par kilogramme de tissu traité, la plupart finissant comme eaux usées
- Environ 20% de la pollution industrielle mondiale de l’eau attribuée à la teinture et au traitement textile (Banque Mondiale)
Ces chiffres se traduisent par des charges environnementales et économiques à l’échelle nationale. Le cluster de Tirupur en Inde à lui seul puise des dizaines de millions de litres d’eau par jour, et les effluents textiles ont été à plusieurs reprises liés à la dégradation des eaux de surface à travers les rivières industrielles du Bangladesh et les bassins versants alimentant Dhaka.
Structure du marché et moteurs de croissance
Le marché du traitement de l’eau textile se segmente le long de trois axes principaux :
- Traitement primaire — filtration, égalisation, coagulation, traitement biologique
- Traitement avancé/tertiaire — filtration sur membrane, oxydation avancée, polissage
- ZLD et réutilisation — évaporation, cristallisation et boucles de récupération d’eau
Trois moteurs de croissance sous-tendent l’expansion :
- Renforcement réglementaire — Les normes de rejet se sont durcies dans les principales nations productrices de textiles
- Mandats dictés par les marques — Les détaillants et les maisons de mode exigent de plus en plus la certification ZDHC ou Bluesign
- Économie de rareté de l’eau — Les coûts de l’eau douce dans les clusters textiles augmentent régulièrement, et dans les bassins en difficulté, le risque d’allocation est désormais aussi réel que le risque de prix
Modèles d’investissement régionaux
La distribution géographique des investissements dans le traitement de l’eau textile suit les modèles de production :
- Asie-Pacifique — La Chine, l’Inde, le Bangladesh, le Vietnam, le Pakistan, l’Indonésie dominent les dépenses de loin
- Europe — Italie, Turquie, Portugal — principalement des textiles haut de gamme et techniques
- Amériques — Mexique, Brésil, États-Unis — production de textiles de milieu de gamme et d’intérieur
- Moyen-Orient et Afrique — Égypte, Maroc, Éthiopie — production de vêtements en croissance
Les modèles d’investissement asiatiques dominent non seulement en raison du volume de production mais aussi en raison de l’élan politique. Le cadre de planification de la Chine pour la protection écologique et environnementale identifie la teinture textile et les eaux usées des parcs industriels comme des domaines prioritaires, avec des exigences de traitement concentré au niveau des parcs et de zéro rejet liquide poussant le capital dans le secteur.
Le sous-segment de l’instrumentation
Au sein du marché plus large du traitement de l’eau textile, le sous-segment de l’instrumentation et de la surveillance représente une opportunité de plusieurs milliards de dollars à part entière. L’instrumentation comprend :
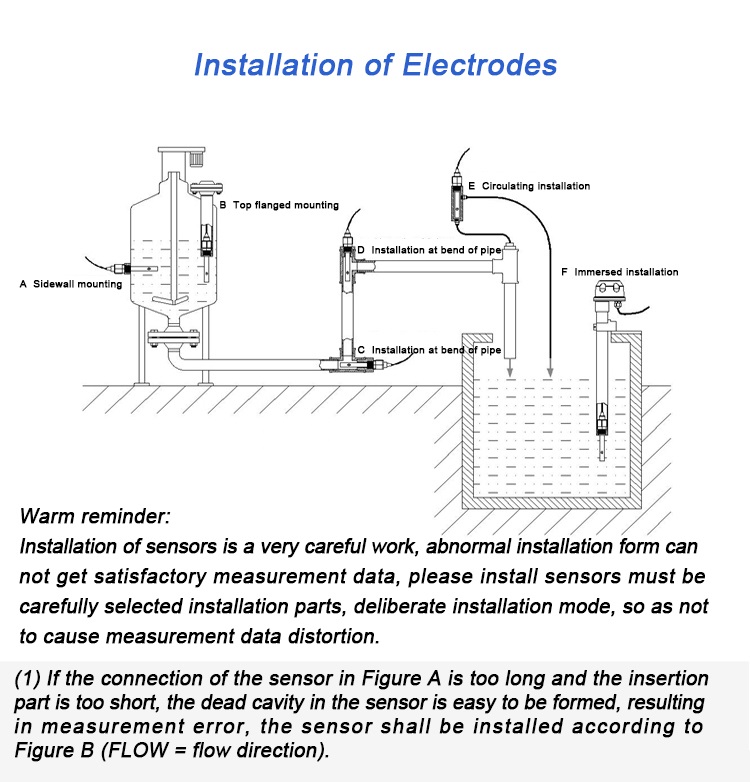
- Analyseurs en ligne — pH, conductivité, turbidité, DCO, huile dans l’eau
- Mesure de débit — Roue à aubes, turbine et compteurs de débit électromagnétiques
- Packages multi-paramètres — Suites de capteurs intégrés pour des profils d’effluents complexes
- Vannes de contrôle — Vannes adoucissantes et vannes d’adoucissement/filtration pour le contrôle des processus
- Plateformes d’intégration des données — SCADA, MES et analyses basées sur le cloud
Shanghai ChiMay opère dans ce sous-segment d’instrumentation, fournissant le matériel de mesure et de contrôle nécessaire pour convertir l’investissement en capital dans le traitement de l’eau textile en résultats opérationnels fiables.
Implications stratégiques pour les décideurs
La crise de l’eau textile présente des implications stratégiques distinctes à travers les catégories de parties prenantes :
Pour les fabricants de textiles :
– Les opérations intensives en eau font face à un risque existentiel dans les régions en stress hydrique
– Les mandats dictés par les marques nécessitent une gestion de l’eau vérifiée par des tiers crédibles
– Les installations permettant la réutilisation commandent des prix de contrat premium
Pour les fournisseurs de technologies :
– L’ingénierie spécifique à l’application — pas le traitement de l’eau générique — remporte des contrats textiles
– L’infrastructure de service dans les hubs textiles compte autant que la capacité des produits
– Les données de fiabilité à long terme renforcent la confiance des acheteurs
Pour les investisseurs :
– Le traitement de l’eau textile offre une exposition à une croissance structurelle sur plusieurs décennies
– La domination de l’Asie-Pacifique favorise les fournisseurs ayant une forte présence régionale
– Les véhicules de financement liés à la durabilité favorisent de plus en plus les projets d’eau textile
Facteurs de risque
Plusieurs risques pourraient modérer la trajectoire d’investissement projetée :
- Volatilité des politiques commerciales — Les tarifs et le rapatriement peuvent modifier la géographie de la production
- Substitution de matériaux — L’adoption de technologies de teinture sans eau (teinture au CO₂, impression numérique) pourrait réduire les besoins en eau par unité
- Inflation des coûts du capital — L’augmentation des coûts des équipements pourrait retarder des projets marginaux
- Pénurie de compétences — L’exploitation d’un traitement avancé de l’eau nécessite une main-d’œuvre technique rare dans de nombreuses régions textiles
Ces risques ne nient pas la thèse de croissance structurelle mais informent le séquençage et la priorisation géographique des décisions d’investissement.
Le rôle des normes dictées par les marques
Les normes de durabilité dictées par les marques sont devenues la force commerciale la plus influente dans l’investissement en eau textile. Les cadres clés incluent :
- Zéro rejet de produits chimiques dangereux (ZDHC) — Coalition industrielle avec des directives sur les eaux usées auditées
- Système Bluesign — Certification environnementale textile complète
- Module environnemental de l’établissement Higg (FEM) — Outil d’évaluation de la Sustainable Apparel Coalition
- Cradle to Cradle Certified — Cadre de durabilité holistique avec des critères liés à l’eau
Les fournisseurs incapables de respecter ces normes risquent d’être exclus des contrats avec de grands détaillants, une menace commerciale existentielle qui justifie souvent l’investissement dans le traitement de l’eau que l’analyse coût-bénéfice pure ne soutiendrait pas.
Conclusion
La crise de l’eau textile est réelle, croissante et de plus en plus visible pour les consommateurs, les investisseurs et les régulateurs. La réponse commerciale — des milliards de dollars d’investissement dans le traitement de l’eau affluant dans le secteur au cours des prochaines années — crée l’une des plus grandes opportunités sectorielles uniques dans la gestion de l’eau industrielle.
Shanghai ChiMay participe à cette opportunité grâce à une instrumentation spécialisée conçue pour les environnements textiles : capteurs résistants aux produits chimiques, packages d’analyseurs multi-paramètres et vannes de contrôle adaptées aux conditions de processus des teintureries. Alors que les fabricants de textiles poursuivent la conformité, la réutilisation et les stratégies ZLD, l’infrastructure de surveillance sous-jacente fournie par des fournisseurs spécialisés dans les applications détermine si les investissements en capital offrent des retours opérationnels et environnementaux.
Les décideurs exécutifs dans la fabrication textile, la technologie de l’eau et l’allocation de capital font tous face à la même question stratégique : comment se positionner pour un changement structurel sur plusieurs décennies dans la gestion de l’eau textile. La réponse implique de plus en plus des partenariats crédibles avec des fournisseurs de technologies qui comprennent les exigences spécifiques de la chimie textile et disposent de l’instrumentation éprouvée sur le terrain pour les soutenir.