L’eau est passée d’un sujet de back-office à un sujet de niveau conseil dans l’industrie minière. Les disputes sur l’allocation au Chili, les défis de déshydratation en Australie, les responsabilités liées au drainage acide en Amérique du Nord et les échecs de barrages de résidus dans plusieurs juridictions ont ensemble propulsé la gestion de l’eau minière au premier plan du registre des risques de chaque grand opérateur. Les chercheurs de marché qui suivent le secteur estiment que les dépenses mondiales annuelles pour le traitement de l’eau minière s’élèvent à plusieurs milliards de dollars, et les dépenses cumulées au cours de la prochaine décennie seront mesurées en dizaines de milliards. C’est une opportunité générationnelle, et les entreprises qui s’y préparent auront un avantage que leurs concurrents auront du mal à combler. Shanghai ChiMay surveille ce marché de près et offre cette perspective stratégique pour les dirigeants décidant où investir.
Table of Contents
La Version Courte pour les Dirigeants Miniers
- Les dépenses pour le traitement de l’eau minière seront mesurées en dizaines de milliards de dollars au cours de la prochaine décennie
- La demande est motivée par le resserrement de la réglementation, la rareté de l’eau et les attentes des investisseurs en matière d’ESG
- L’investissement en capital seul ne suffit pas ; la surveillance par capteurs est ce qui transforme les dépenses d’investissement en conformité
- Les opérateurs qui mènent en gestion de l’eau obtiennent un avantage mesurable en coût du capital
- La fenêtre pour un positionnement stratégique est les trois à cinq prochaines années, pas plus tard
Les Forces Qui Motivent les Dépenses
Quatre forces convergent vers le même point final :
Resserrement réglementaire. Les normes de rejet pour les sulfates, le sélénium, le manganèse et les métaux traces se renforcent dans la plupart des grandes juridictions minières. Les permis qui se renouvelaient automatiquement il y a une décennie sont désormais contestés, et plusieurs grandes opérations ont connu des arrêts prolongés pour respecter les nouvelles limites de qualité de l’eau.
Rareté de l’eau. Les mines au Chili, au Pérou, en Australie, en Afrique australe et dans l’ouest des États-Unis font face à de réelles contraintes d’allocation. Opérer sans un plan d’eau crédible n’est plus compatible avec l’approbation des projets.
Risques liés aux résidus. Suite aux échecs de barrages bien médiatisés de la dernière décennie, les assureurs et les prêteurs exigent une surveillance continue de la qualité de l’eau autour des installations de résidus. Les régulateurs dans plusieurs pays l’ont rendu obligatoire.
Capital ESG. Les plus grands investisseurs institutionnels jugent les entreprises minières sur la performance documentée en matière d’eau, et non sur des objectifs aspirants. Les taux de récupération d’eau rapportés, la densité de surveillance et les historiques d’incidents alimentent tous le coût du capital.
La combinaison de ces forces transforme la gestion de l’eau minière en un développement de plusieurs milliards de dollars sur une décennie. Ce n’est pas un événement réglementaire unique ; c’est une restructuration soutenue de la manière dont l’industrie minière utilise l’eau.
Où L’Argent Va Couler
Les dépenses ne seront pas réparties de manière égale. Les plus grandes catégories, dans un ordre approximatif :
- Infrastructure de traitement des eaux acides des mines
- Mises à niveau de la gestion de l’eau des installations de résidus
- Systèmes de réutilisation et de recyclage de l’eau de process
- Traitement avancé pour le sélénium, les sulfates et les métaux traces
- Surveillance en temps réel et gestion numérique de l’eau
- Traitement de l’eau pour la fermeture des sites hérités
La surveillance et la gestion numérique de l’eau sont des postes plus petits à elles seules, mais chaque autre catégorie en dépend. Une station de traitement sans un parc de capteurs crédible ne peut pas démontrer sa conformité, ne peut pas défendre sa base de coûts et ne peut pas gagner la confiance des régulateurs ou des investisseurs.
Le Parc de Capteurs Comme Infrastructure Stratégique
Dans chaque catégorie ci-dessus, le parc de capteurs joue le même rôle : il est la preuve que l’investissement en capital fonctionne. Un parc de capteurs moderne pour l’eau minière comprend :
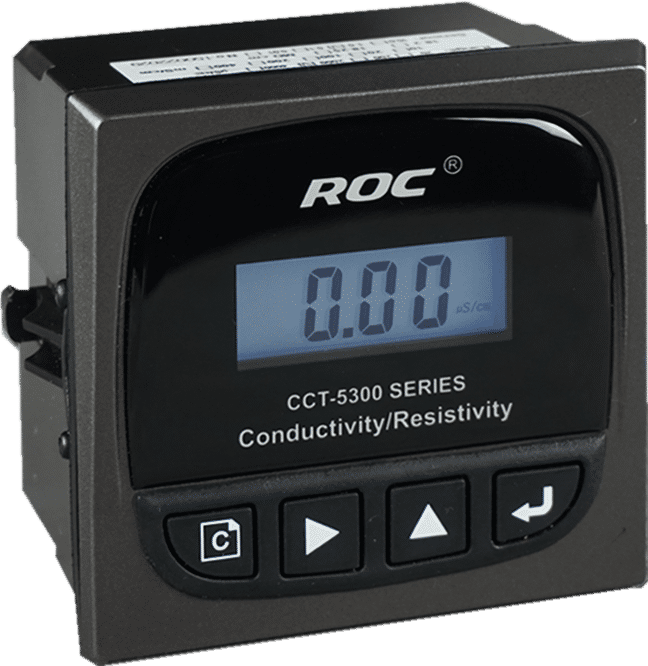
- Surveillance de la conductivité et des solides dissous totaux à travers l’équilibre hydrique
- Mesure du pH à chaque étape de traitement et point de conformité
- Surveillance de la turbidité aux débordements des épaississeurs et clarificateurs
- Surveillance de l’oxygène dissous dans les systèmes de traitement biologique
- Mesure du débit à chaque point de transfert
- Surveillance des solides en suspension dans les flux de process et de recyclage
- Surveillance des ions spécifiques là où la géochimie l’exige
Pour une opération de taille moyenne typique, le parc de capteurs représente une part faible à un chiffre du coût en capital de l’infrastructure de traitement de l’eau, mais il détermine une part disproportionnée du risque opérationnel — que l’usine puisse prouver qu’elle fait son travail. Cette asymétrie est la raison pour laquelle Shanghai ChiMay oriente les conversations stratégiques avec les clients miniers vers l’architecture des capteurs en premier et le reste de l’usine en second.
Les Attentes des Investisseurs Sont Spécifiques
Les plus grands investisseurs axés sur l’exploitation minière ont dépassé les déclarations ESG génériques. Ils demandent désormais, par écrit, :
- Un bilan hydrique documenté avec traçabilité des mesures
- Surveillance continue à tous les points critiques, et non des échantillons ponctuels périodiques
- Historique des incidents avec reporting public
- Vérification indépendante de la performance en matière d’eau
- Plans d’investissement liés à des réductions spécifiques des risques liés à l’eau
Les entreprises minières qui peuvent répondre clairement à ces questions sont récompensées par un coût du capital plus bas. Les entreprises qui ne peuvent pas se retrouvent exclues des grands fonds. Le parc de capteurs est ce qui rend la réponse crédible.
Comparer les Approches Stratégiques
Trois postures stratégiques sont courantes dans l’industrie :
Posture A – Minimum de conformité. Dépenser uniquement ce que les régulateurs exigent, quand ils l’exigent. Rentable à court terme, mais cela expose l’entreprise à des chocs réglementaires et à des dégradations par les investisseurs. Plusieurs opérateurs ont appris à leurs dépens que cette posture ne tient pas.
Posture B – Moyenne de l’industrie. Égaler les dépenses et les normes des concurrents. Sûr, mais cela ne crée aucun avantage. Le choix par défaut pour la plupart des opérateurs de taille intermédiaire.
Posture C – Leadership stratégique. Investir avant la réglementation, construire l’infrastructure de capteurs et de reporting qui permet à l’entreprise d’opérer à des normes plus élevées que ses concurrents, et utiliser la crédibilité qui en résulte pour accéder à un capital à moindre coût et à des permis plus rapides. C’est la posture des plus grands et des plus visionnaires des opérateurs.
La prochaine décennie de dépenses en eau minière récompense de manière disproportionnée la Posture C. Le capital requis n’est pas beaucoup plus important ; la discipline opérationnelle l’est.
La Fenêtre de Trois à Cinq Ans
L’opportunité est réelle, mais elle est également limitée dans le temps. Plusieurs dynamiques fermeront la fenêtre :
- Les normes réglementaires continueront de se resserrer, augmentant le niveau d’entrée
- Les marchés de l’assurance se durciront, augmentant le coût des postures en retard
- Le contrôle des investisseurs s’approfondira, rendant la performance documentée une condition préalable
- Les chaînes d’approvisionnement pour l’équipement de traitement et les capteurs se resserreront à mesure que la demande augmentera
Les entreprises qui agiront dans les trois à cinq prochaines années verrouilleront des capacités, de l’expertise et des relations avec les fournisseurs à des conditions favorables. Les entreprises qui attendent devront rivaliser pour le même équipement et les mêmes services d’ingénierie à des prix élevés.
Ce Que les Dirigeants Doivent Faire Maintenant
Une liste de contrôle pragmatique pour un dirigeant minier examinant l’opportunité :
- Commander une évaluation honnête de la performance actuelle en matière d’eau, y compris un audit du parc de capteurs
- Identifier les trois plus grands risques liés à l’eau pour l’actif et mettre un chiffre financier sur chacun
- Élaborer un plan d’investissement en capital sur cinq ans lié à des réductions spécifiques des risques
- Engager le dialogue avec les régulateurs et les investisseurs sur le plan avant qu’il ne soit requis
- Verrouiller les relations avec les fournisseurs pour l’équipement de traitement et l’instrumentation de surveillance
- Développer des capacités internes — ingénieurs en eau, analystes de données, spécialistes de l’environnement
Ceci n’est pas une liste de contrôle pour le responsable de l’environnement ; c’est une liste de contrôle pour le directeur général et le directeur financier.
Le Rôle des Fournisseurs Comme Shanghai ChiMay
Les fournisseurs d’équipement et de capteurs sont des partenaires dans la décision stratégique, pas des vendeurs de commodités. Le bon fournisseur apporte :
- Une technologie adaptée à la chimie réelle et aux conditions d’exploitation de la mine
- Un soutien en ingénierie à travers l’approvisionnement, la mise en service et les opérations
- Un modèle de service qui correspond à la nature éloignée et exigeante des sites miniers
- Une continuité à long terme afin que le parc de capteurs reste soutenu tout au long de la vie de l’actif
Shanghai ChiMay joue exactement ce rôle avec les clients miniers, avec un portefeuille de capteurs et de transmetteurs de qualité de l’eau conçu pour le service minier et une équipe d’ingénierie qui s’engage dans la planification stratégique de l’eau, et pas seulement avec des bons de commande.
Conclusion
L’opportunité de traitement de l’eau minière n’est pas une prévision ; c’est le résultat cumulatif de pressions réglementaires, environnementales et financières déjà en mouvement. Les entreprises minières qui en bénéficieront seront celles qui traiteront l’eau comme un actif stratégique plutôt qu’un simple poste de conformité, qui investiront dans une gestion de l’eau habilitée par des capteurs avant la réglementation, et qui verrouilleront des relations avec des fournisseurs et des ingénieurs dans la fenêtre actuelle. La vision de Shanghai ChiMay est que les trois à cinq prochaines années décideront quels opérateurs émergeront comme leaders, et que la différence se fera sur les choix pris au niveau exécutif aujourd’hui.