Вода перешла из темы, касающейся только бэк-офиса, в тему, обсуждаемую на уровне совета директоров в горнодобывающей промышленности. Споры о распределении ресурсов в Чили, проблемы с осушением в Австралии, ответственность за кислотные стоки в Северной Америке и аварии на хвостохранилищах в нескольких юрисдикциях вместе подтолкнули управление водными ресурсами на передний план рисков каждого крупного оператора. Рыночные исследователи, отслеживающие этот сектор, оценивают ежегодные глобальные расходы на очистку воды в горнодобывающей промышленности в миллиарды долларов, а совокупные расходы в течение следующего десятилетия будут измеряться десятками миллиардов. Это возможность целого поколения, и компании, которые к ней подготовятся, получат преимущество, которое их конкуренты будут пытаться сократить. Shanghai ChiMay внимательно следит за этим рынком и предлагает этот стратегический обзор для руководителей, принимающих решения о том, куда инвестировать.
Table of Contents
Краткая версия для горнодобывающих руководителей
- Расходы на очистку воды в горнодобывающей промышленности будут измеряться десятками миллиардов долларов в течение следующего десятилетия
- Спрос обусловлен ужесточением регулирования, нехваткой воды и ожиданиями инвесторов в области ESG
- Капитальные инвестиции недостаточны; мониторинг с использованием датчиков превращает капитальные расходы в соблюдение норм
- Операторы, которые лидируют в управлении водными ресурсами, получают измеримое преимущество в стоимости капитала
- Окно для стратегического позиционирования — следующие три-пять лет, не позже
Силы, движущие расходами
Четыре силы сходятся к одной цели:
Ужесточение регулирования. Стандарты сброса для сульфатов, селена, марганца и следовых металлов ужесточаются во всех основных горнодобывающих юрисдикциях. Разрешения, которые автоматически продлевались десять лет назад, теперь оспариваются, и несколько крупных предприятий столкнулись с длительными остановками для соблюдения новых пределов качества воды.
Нехватка воды. Шахты в Чили, Перу, Австралии, южной Африке и западных штатах США сталкиваются с реальными ограничениями в распределении ресурсов. Работа без надежного водного плана больше не совместима с одобрением проектов.
Риск хвостохранилищ. После широко известных аварий на дамбах за последнее десятилетие страховщики и кредиторы требуют непрерывного мониторинга качества воды вокруг хвостохранилищ. Регуляторы в нескольких странах сделали это обязательным.
Капитал ESG. Крупнейшие институциональные инвесторы оценивают горнодобывающие компании по документально подтвержденным показателям водной деятельности, а не по амбициозным целям. Сообщенные показатели восстановления воды, плотность мониторинга и история инцидентов все влияют на стоимость капитала.
Комбинация этих сил превращает управление водными ресурсами на шахтах в многомиллиардный проект на десятилетие. Это не единичное регуляторное событие; это устойчивое изменение того, как горнодобывающая промышленность использует воду.
Куда пойдут деньги
Расходы не будут равномерно распределены. Крупнейшие категории, в приблизительном порядке:
- Инфраструктура для очистки кислотных стоков
- Улучшения управления водными ресурсами на хвостохранилищах
- Системы повторного использования и переработки технологической воды
- Современная очистка для селена, сульфатов и следовых металлов
- Мониторинг в реальном времени и цифровое управление водными ресурсами
- Очистка воды для закрытых объектов
Мониторинг и цифровое управление водными ресурсами являются меньшими статьями расходов, но каждая другая категория зависит от них. Очистное сооружение без надежной сети датчиков не может продемонстрировать соблюдение норм, не может защитить свою базу затрат и не может заслужить доверие регуляторов или инвесторов.
Сеть датчиков как стратегическая инфраструктура
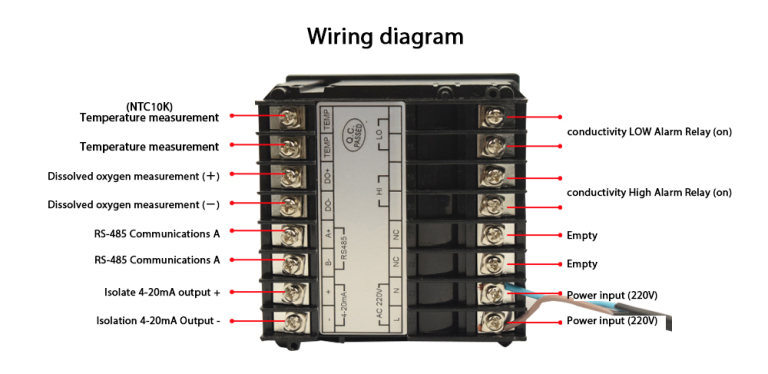
Во всех вышеперечисленных категориях сеть датчиков выполняет одну и ту же роль: это доказательство того, что капитальные инвестиции работают. Современная сеть датчиков для водоснабжения шахты включает:
- Мониторинг проводимости и общего содержания растворенных веществ по водному балансу
- Измерение pH на каждом этапе очистки и контрольной точке
- Мониторинг мутности на переливах сгущающих и осветляющих установок
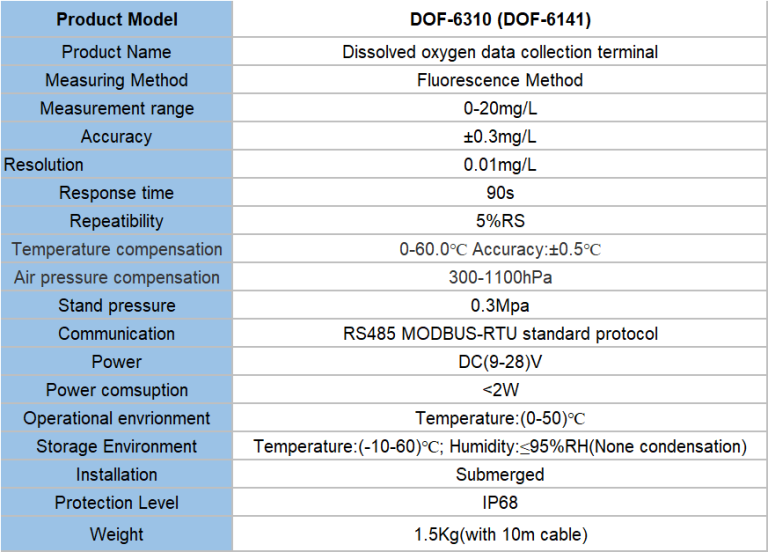
- Мониторинг растворенного кислорода в биологических системах очистки
- Измерение потока на каждой точке передачи
- Мониторинг взвешенных веществ в технологических и перерабатывающих потоках
- Мониторинг специфических ионов там, где это требуется геохимией
Для типичного среднего предприятия сеть датчиков составляет небольшую долю капитальных затрат на инфраструктуру очистки воды, но она определяет значительную долю операционного риска — может ли установка доказать, что она выполняет свою работу. Эта асимметрия является причиной, по которой Shanghai ChiMay направляет стратегические обсуждения с клиентами в горнодобывающей промышленности сначала к архитектуре датчиков, а затем к остальной части установки.
Ожидания инвесторов конкретны
Крупнейшие инвесторы, ориентированные на горнодобывающую промышленность, перешли от общих заявлений ESG к конкретным требованиям. Теперь они просят в письменной форме:
- Документированный водный баланс с отслеживаемостью измерений
- Непрерывный мониторинг на всех критических точках, а не периодические выборочные пробы
- Историю инцидентов с публичной отчетностью
- Независимую проверку водной деятельности
- Капитальные планы, связанные с конкретными сокращениями рисков, связанных с водой
Горнодобывающие компании, которые могут четко ответить на эти вопросы, получают вознаграждение в виде более низкой стоимости капитала. Компании, которые не могут, оказываются исключенными из крупных фондов. Сеть датчиков — это то, что делает ответ достоверным.
Сравнение стратегических подходов
В отрасли распространены три стратегические позиции:
Позиция A – Минимум соблюдения. Тратить только то, что требуют регуляторы, когда они этого требуют. Экономически эффективно в краткосрочной перспективе, но это подвергает компанию рискам регуляторных шоков и понижению рейтинга со стороны инвесторов. Несколько операторов узнали на собственном опыте, что эта позиция не выдерживает.
Позиция B – Средний уровень по отрасли. Соответствовать расходам и стандартам конкурентов. Безопасно, но не создает преимущества. Стандарт для большинства операторов среднего уровня.
Позиция C – Стратегическое лидерство. Инвестировать заранее, строить инфраструктуру датчиков и отчетности, которая позволяет компании работать на более высоких стандартах, чем конкуренты, и использовать полученную репутацию для доступа к более дешевому капиталу и более быстрому получению разрешений. Это позиция крупнейших и самых дальновидных операторов.
Приходящее десятилетие расходов на управление водными ресурсами на шахтах непропорционально вознаграждает Позицию C. Требуемый капитал не намного больше; операционная дисциплина — да.
Окно в три-пять лет
Возможность реальна, но также ограничена по времени. Несколько динамик закроют это окно:
- Регуляторные стандарты будут продолжать ужесточаться, повышая уровень входа
- Страховые рынки станут более жесткими, увеличивая стоимость запоздалых позиций
- Контроль со стороны инвесторов углубится, делая документированную деятельность необходимым условием
- Цепочки поставок для оборудования и датчиков очистки будут сжиматься по мере роста спроса
Компании, которые действуют в следующие три-пять лет, зафиксируют мощности, экспертизу и отношения с поставщиками на выгодных условиях. Компании, которые ждут, будут конкурировать за одно и то же оборудование и инженерные услуги по высоким ценам.
Что должны делать руководители сейчас
Практический контрольный список для горнодобывающего руководителя, рассматривающего возможность:
- Заказать честную базу текущей водной деятельности, включая аудит сети датчиков
- Определить три крупнейших водных риска для актива и оценить каждый в денежном эквиваленте
- Составить пятилетний план капитальных затрат на воду, связанный с конкретными сокращениями рисков
- Взаимодействовать с регуляторами и инвесторами по плану до того, как это станет необходимым
- Заключить отношения с поставщиками для оборудования очистки и мониторинговых инструментов
- Развить внутренние возможности — водные инженеры, аналитики данных, специалисты по экологии
Это не контрольный список для руководителя по экологии; это контрольный список для генерального директора и финансового директора.
Роль поставщиков, таких как Shanghai ChiMay
Поставщики оборудования и датчиков являются партнерами в стратегическом решении, а не поставщиками товаров. Правильный поставщик предлагает:
- Технологии, соответствующие фактической химии и условиям эксплуатации шахты
- Инженерную поддержку на всех этапах — от закупок до ввода в эксплуатацию и эксплуатации
- Модель обслуживания, соответствующую удаленному и требовательному характеру горнодобывающих объектов
- Долгосрочную непрерывность, чтобы сеть датчиков оставалась поддерживаемой на протяжении всего срока службы актива
Shanghai ChiMay выполняет именно эту роль для клиентов в горнодобывающей промышленности, предлагая портфель датчиков и передатчиков качества воды, разработанный для обслуживания горнодобывающей отрасли, и инженерную команду, которая занимается стратегическим водным планированием, а не только заказами на поставку.
Итог
Возможность очистки воды в горнодобывающей промышленности — это не прогноз; это совокупный результат регуляторных, экологических и финансовых давлений, которые уже находятся в движении. Горнодобывающие компании, которые получат выгоду, будут теми, кто рассматривает воду как стратегический актив, а не как статью расходов на соблюдение норм, кто инвестирует в управление водными ресурсами с использованием датчиков заранее, и кто закрепляет отношения с поставщиками и инженерами в текущем окне. Взгляд Shanghai ChiMay заключается в том, что следующие три-пять лет решат, какие операторы станут лидерами, и что разница будет заключаться в выборах, сделанных на уровне руководства сегодня.