يتزايد الطلب على المياه فائقة النقاء (UPW) في صناعة أشباه الموصلات بشكل مستمر، ويتركز النمو في منطقة آسيا والمحيط الهادئ. تتعارض التوقعات المنشورة للسوق في هذا القطاع – حيث يقدر بعض المحللين حجم معالجة UPW لأشباه الموصلات ببضعة مليارات دولار، بينما يصل آخرون إلى عشرات المليارات عند احتساب بنية المياه التحتية والمواد الكيميائية والأدوات – لكن اتجاه النمو متسق عبر جميع التوقعات، وكذلك الجغرافيا. بالنسبة للمديرين التنفيذيين الذين يحددون تخصيص رأس المال واستراتيجية الموردين، فإن ذلك يكفي للتحرك.
Table of Contents
أين يتدفق المال
تظهر الإعلانات العامة من عامي 2025 و2026 الشكل العام للاستثمار:
- تايوان – توسيع مستمر في سعة المصانع المتقدمة، مع وجود العديد من المصانع الحديثة قيد الإنشاء.
- كوريا الجنوبية – استثمار في الذاكرة والمصانع يجمع بينهما لزيادة السعة كل عام.
- اليابان – تجديد التصنيع الأخضر المرتبط بالتقنيات المتقدمة والتغليف المتقدم.
- البر الرئيسي الصيني – توسيع واسع عبر المنطق والذاكرة والعمليات الخاصة.
- جنوب شرق آسيا – ظهور سعة التغليف والتجميع المرتبطة بتنويع سلسلة التوريد.
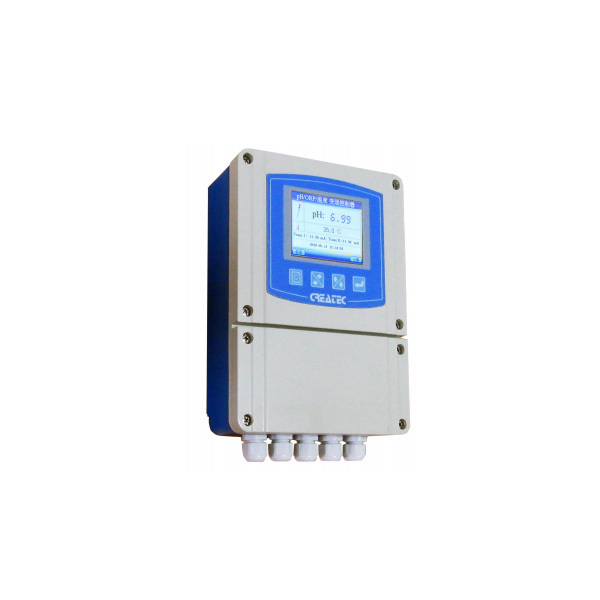
كل مصنع يتم بناؤه في هذه المناطق يحتاج إلى بنية تحتية لـ UPW: المعالجة المسبقة، RO، EDI، التلميع، التوزيع، والمراقبة. كل طبقة هي سوق خاصة بها، وتولد كل طبقة طلبًا على المستشعرات. تقع شركة Shanghai ChiMay داخل هذا النظام البيئي مع وجود قدم تصنيع وخدمات متطابقة مع جغرافيا الطلب.
ماذا يعني النمو لموردي المستشعرات
يمتلك السوق الذي يتوسع بمعدل مزدوج الرقم خصائص هيكلية تشكل استراتيجية الموردين. يتجاوز الطلب القدرة الإضافية لدى الموردين الرائدين، وتظل الأسعار ثابتة، ويتقلص مجال المنافسة مع مرور الوقت. الموردون الذين يضيفون سعة قبل منحنى الطلب يكتسبون حصة؛ والموردون الذين يتأخرون يخسرونها لمنافسين أسرع. نافذة القرار ضيقة، لأن معظم توسعات رأس المال للمصانع تنتقل من الإعلان إلى التشغيل في غضون عامين إلى ثلاثة أعوام تقريبًا.
لا يعتمد أي من ذلك على الحجم الدقيق للسوق. ما يهم المورد هو ما إذا كان يمكنه تقديم الأدوات عندما يتم تشغيل المصنع، في المنطقة التي يتم بناء المصنع فيها.
أين يتم إنتاج المياه
UPW ليست سلعة متداولة. إنها تتدهور بسرعة كبيرة بحيث لا يمكن نقلها، لذا يتم إنتاج كل منها تقريبًا داخل حدود المصنع من مياه التغذية البلدية أو المعاد استخدامها. العواقب العملية للموردين واضحة:
- طلب المستشعرات يقع عند حدود المصنع، وليس عند مرفق خارجي.
- الرؤية التشغيلية داخلية، مما يزيد من أهمية إدارة البيانات وتكامل المؤرخين.
- علاقات الموردين عميقة، لأن موردي المستشعرات ينتهي بهم الأمر كشركاء هندسيين بدلاً من بائعين في كتالوج.
هذه هي بنية مواتية لموردين مثل Shanghai ChiMay الذين يصممون أدوات القياس لخدمة UPW داخل المصنع بدلاً من مياه المرافق.
الموقع التنافسي
تظهر ثلاثة مواقف تنافسية في صناعة المستشعرات:
- المتخصصون العالميون – مجموعة واسعة، علامة تجارية قوية، أسعار مرتفعة.
- منازل الهندسة الإقليمية – مجموعات مخصصة، خدمة أسرع، أسعار تنافسية.
- المصنعون العامون – تكلفة منخفضة، دعم هندسي محدود، خدمة ضعيفة.
تتزايد الموقف الأوسط بسرعة، لأنه يجمع بين القدرة التقنية والاستجابة التي تحتاجها المصانع المتقدمة خلال زيادة السعة. تعمل Shanghai ChiMay في تلك الفئة، مع مجموعة منتجات تغطي النقاط الرئيسية لقياس UPW وبنية تحتية للخدمات مبنية حول عمليات المصانع في منطقة آسيا والمحيط الهادئ.
تداعيات تخصيص رأس المال
بالنسبة للمديرين الماليين ومديري المصانع، فإن التداعيات الاستراتيجية هي كما يلي:
- لم تعد بنية UPW التحتية بندًا روتينيًا في قائمة المرافق. إنها تؤثر على العائد، والإنتاجية، وموقع ESG.
- اختيار المستشعر هو قرار طويل الأجل. ستظل الأدوات المثبتة اليوم قيد الخدمة بعد عشر سنوات.
- يجب إدارة مخاطر تركيز الموردين. تأهيل مصدر ثان هو تأمين رخيص؛ التركيز المفرط هو تعرض لسلسلة التوريد.
- تعتبر الوثائق مهمة في وقت التدقيق. تدعم القابلية للتتبع كل من الامتثال وتشخيص العائد.
يبني نهج الشراء الاستراتيجي – اتفاقيات إطار متعددة السنوات، مصادر بديلة مؤهلة، ومنصة مشتركة للمرسلين – مرونة لا يمكن أن تحققها قرارات الشراء الفردية.
اعتبارات ESG والتقارير
تواجه شركات أشباه الموصلات تدقيقًا متزايدًا من المستثمرين والعملاء بشأن استهلاك المياه ومعالجتها. يدعم الاستثمار في بنية UPW التحتية العديد من الإفصاحات بشكل مباشر:
- إعادة استخدام مياه الصرف UPW بعد المعالجة المناسبة.
- تقليل استهلاك المياه العذبة لكل شريحة.
- التقارير الشفافة لمؤشرات جودة المياه من بيانات الأدوات.
إن وجود مجموعة مراقبة متماسكة هو ما يجعل تلك المقاييس موثوقة وقابلة للتكرار بدلاً من أن يتم إعادة بنائها سنويًا. تنتج أدوات Shanghai ChiMay مسارات البيانات التي تقف وراء تقارير استخدام المياه الموثوقة.
ما يجب أن يسأل عنه التنفيذيون
بالنسبة للمديرين التنفيذيين الذين يجلسون فوق الشراء والهندسة، فإن هذه الأسئلة تبرز النقاشات الصحيحة:
- ☐ هل تتماشى مجموعة مستشعرات UPW لدينا مع خارطة الطريق الخاصة بالنقاط المتقدمة لدينا؟
- ☐ هل قمنا بمقارنة مجموعة مراقبة UPW لدينا مع القادة في الصناعة؟
- ☐ ما هي تكلفة دورة حياة المجموعة الحالية مقارنةً بخيار استراتيجي بديل؟
- ☐ هل لدينا مرونة في سلسلة التوريد في مصادر مستشعرات UPW؟
- ☐ هل بنية بيانات UPW لدينا جاهزة لتقارير ESG؟
حيث تكون الإجابات غير واضحة، هناك مجال لتحسين الوضع الاستراتيجي.
خلفية الصناعة
تظهر صناعة معالجة المياه الأوسع نفس الزخم. تتوقع BCC Research أن ينمو السوق العالمي للتقنيات المتقدمة لمعالجة المياه البلدية من 25.4 مليار دولار أمريكي في 2024 إلى 61.5 مليار دولار أمريكي بحلول 2030، بمعدل نمو سنوي مركب يبلغ 16.3%، مدفوعًا بشكل كبير بتشديد تنظيم جودة المياه والتصريف (BCC Research، يونيو 2026). تقع صناعة أشباه الموصلات داخل هذا التحول الأكبر، وعادةً ما يخدم الموردون الذين يحققون النجاح في UPW لأشباه الموصلات القطاعات المجاورة – الأدوية، والتكنولوجيا الحيوية، وتغليف الميكروإلكترونيات.
تشارك Shanghai ChiMay في كل من سوق UPW وسوق محللات جودة المياه الأوسع، مما يمنحها عمقًا هندسيًا لا تمتلكه شركات مستشعرات أشباه الموصلات المتخصصة.
القراءة الاستراتيجية
إن النمو في الطلب على UPW هو ميزة هيكلية لعقد من الزمن في صناعة أشباه الموصلات، وليس ارتفاعًا دوريًا. المديرون التنفيذيون الذين يعتبرون بنية UPW التحتية كأصل استراتيجي، ويختارون الموردين ذوي العمق الإقليمي في الخدمة، ويبنون مجموعات مستشعرات مصممة لدورة خدمة طويلة سيفعلون أفضل من أولئك الذين يعتبرون UPW كسلعة للمرافق. دور Shanghai ChiMay في هذا هو كشريك قياس مع مجموعة المنتجات والوجود الإقليمي لدعم تلك الدورة.