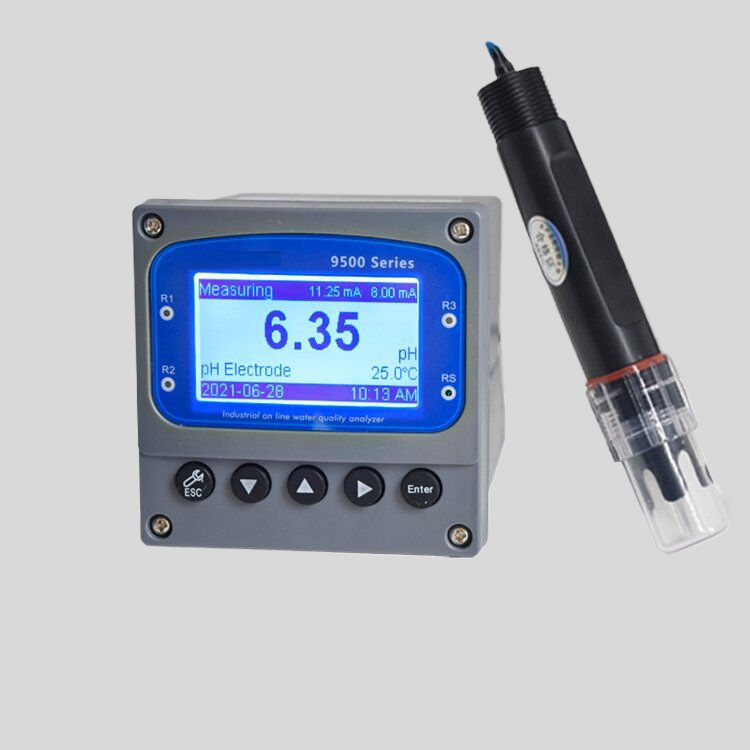
على مدى عقدين من الزمن، كانت أدوات قياس جودة المياه تُشترى كنفقات رأسمالية لمرة واحدة. هذه الفرضية تتفكك. يقوم مصنعو المستشعرات، ومتكاملو الأنظمة، ومقدمو منصات السحابة بتجميع الأجهزة، والمعايرة، وتحديثات البرامج الثابتة، وتحليلات البيانات في نماذج تجارية على نمط الاشتراك. يتعين على فرق الشراء المعتادة على شراء المستشعرات المدفوعة بالنفقات الرأسمالية الآن تقييم نماذج النفقات التشغيلية، والصفقات الهجينة، والعقود المستندة إلى النتائج. يحدد هذا المقال ما يمكن توقعه وكيفية التفاوض.
Table of Contents
ما تعنيه “اشتراك بيانات دورة الحياة” فعليًا
يتم استخدام المصطلح بشكل غير متسق. بالنسبة لموظفي الشراء، يجب تمييز ثلاثة أنواع متميزة:
- اشتراك الأجهزة (المستشعر كخدمة) – يحتفظ البائع بملكية الجهاز؛ يدفع المشتري رسومًا شهرية تشمل المستشعر، والمعايرة، والاستبدال، وتحديثات البرامج الثابتة.
- اشتراك البيانات – يمتلك المشتري الأجهزة ولكنه يدفع رسومًا متكررة مقابل تحليلات السحابة، ولوحات المعلومات، والوصول إلى واجهة برمجة التطبيقات، أو تكامل البيانات من طرف ثالث.
- عقد مستند إلى النتائج – يدفع المشتري مقابل كل قياس، أو ساعة تشغيل، أو مقياس امتثال تم تحقيقه، مع كون البائع مسؤولًا عن تقديم النتيجة.
لكل نموذج تداعيات متميزة على ميزانية رأس المال، وإدارة سجل الأصول، وتوزيع المخاطر. لا تزال صفقات نمط الاشتراك تمثل أقلية من نشر مستشعرات جودة المياه الصناعية، لكن حصتها تنمو بثبات من قاعدة منخفضة جدًا قبل بضع سنوات.
لماذا يكتسب الاشتراك أرضية
تعمل عدة قوى متقاربة على إعادة تشكيل تفضيلات الشراء:
- سرعة تحديثات البرامج الثابتة – تتلقى المستشعرات الحديثة عدة تحديثات للبرامج الثابتة في السنة. ملكية الأجهزة بدون عقد خدمة نشط تجعل الأجهزة تتباين بشكل متزايد مع منصة السحابة.
- اقتصاديات المعايرة – يمكن أن تعادل تكاليف المعايرة على مدى دورة حياة 10 سنوات أو تتجاوز سعر الأجهزة الأصلي؛ تجميعها يسهل منحنى النفقات.
- تفضيل المدير المالي للنفقات التشغيلية – في البيئات التي تكون فيها دورات الموافقة على رأس المال طويلة، يمكن أن تساعد الاشتراكات المتوافقة مع النفقات التشغيلية في دفع المشاريع قدمًا بشكل أسرع بكثير.
- نقل المخاطر – غالبًا ما تتضمن عقود الاشتراك التزامات مستوى الخدمة بشأن وقت التشغيل وتسليم البيانات، مما ينقل المخاطر التشغيلية من المشتري إلى البائع.
متى لا يزال رأس المال هو الخيار الأفضل
الاشتراك ليس متفوقًا عالميًا. لا تزال نماذج رأس المال منطقية عندما:
- يمتلك المشتري قدرة قوية على المعايرة الداخلية وفرق خدمة ميدانية.
- تتطلب ملكية البيانات التنظيمية أن يحتفظ المشتري بالجهاز وأثر البيانات.
- التطبيق مستقر مع توقعات محدودة لتحديثات البرامج الثابتة أو تطور التحليلات على مدى عمر الأصل.
- رأس المال أرخص من التدفق النقدي التشغيلي في سياق محاسبة المشتري (نادراً، ولكن حقيقي للكيانات البلدية التي تستخدم تمويل السندات).
مقارنة النماذج التجارية
| البعد | شراء لمرة واحدة | اشتراك الأجهزة | اشتراك البيانات | مستند إلى النتائج |
|---|---|---|---|---|
| التكلفة المسبقة | مرتفعة | منخفضة | منخفضة إلى متوسطة | منخفضة |
| التكلفة الشهرية | المعايرة + الخدمة فقط | مرتفعة | متوسطة | متغيرة |
| ملكية الأجهزة | المشتري | البائع | المشتري | المشتري أو البائع |
| تحديثات البرامج الثابتة | عقد اختياري | مضمنة | غالبًا ما تكون مضمنة | مضمنة |
| السحابة / التحليلات | منفصلة | غالبًا ما تكون مجمعة | مضمنة | مجمعة |
| توزيع المخاطر | المشتري | غالبًا البائع | مشاركة | غالبًا البائع |
| أفضل ملاءمة | تطبيقات مستقرة وطويلة الأمد | مياه ذكية تتطور بسرعة | أجهزة مثبتة، احتياجات تحليل متزايدة | برامج تنظيمية محددة بالنتائج |
أدوات التفاوض الخاصة بنماذج الاشتراك
يجب على موظفي الشراء الذين يدخلون في مناقشات الاشتراك التركيز على هذه الأدوات:
- مدة العقد – العقود الأقصر (24-36 شهرًا) تحافظ على المرونة؛ الالتزامات الأطول (60 شهرًا) عادةً ما تفتح أسعار وحدات أفضل.
- حق الخروج وقابلية نقل البيانات – ضمانًا تعاقديًا للحق في تصدير البيانات التاريخية بتنسيقات مفتوحة في أي وقت، خاصة عند إنهاء العقد.
- شمول تحديثات البرامج الثابتة – توضيح الفئات التي تشملها التحديثات (الأمان، الميزات، التنظيم).
- مستويات خدمة الاستبدال – تحديد أوقات الاستجابة للأجهزة المعطلة وما إذا كان سيتم استبدال العداد بنفس النوع أو مع نظير من الجيل الحالي.
- حد أقصى لزيادة الأسعار – تضمين سقف للزيادة السنوية، عادةً ما يرتبط بمؤشر التضخم المنشور.
- تدقيق المعايرة – طلب سجلات المعايرة من البائع لتكون متاحة للتدقيقات التنظيمية.
اعتبارات المحاسبة الداخلية
يمكن تصنيف عقود الاشتراك بشكل مختلف لأغراض المحاسبة اعتمادًا على الولاية القضائية وهيكل العقد. بالنسبة للبرامج الأكبر، يجب على الشراء التواصل مع المالية مبكرًا لتأكيد:
- ما إذا كان العقد ينشئ أصل حق الاستخدام بموجب IFRS 16 أو ASC 842.
- ما إذا كانت مدفوعات الاشتراك مؤهلة كنفقات تشغيلية قابلة للخصم بالكامل أو يجب أن تُعتمد جزئيًا.
- التداعيات على سجلات الأصول ونماذج الاستهلاك، خاصة بالنسبة للمرافق المنظمة حسب التعريف.
كيف تتعامل شنغهاي ChiMay مع المرونة التجارية
شنغهاي ChiMay تزود منتجات محللات جودة المياه – بما في ذلك مقاييس التوصيل في الخط، وأجهزة إرسال الأكسجين المذاب، وأجهزة إرسال الكلور المتبقي، ومختبري العكارة، وأجهزة استشعار متعددة المعلمات، وأجهزة استشعار NH3-N، ومقاييس تدفق العجلات الدوارة، ومقاييس تدفق التوربينات – تحت ثلاثة هياكل تجارية: الشراء المباشر، الإيجار متعدد السنوات مع خيار الشراء، واتفاقيات الخدمة المدارة المجمعة التي تشمل مستلزمات المعايرة والدعم الميداني. يمكن للمشترين مطابقة الهيكل التجاري مع تفضيلاتهم المحاسبية والعملية الداخلية دون تغيير الأجهزة الأساسية.
آفاق الصناعة
من المتوقع أن يستمر شراء المستشعرات بنمط الاشتراك في توسيع حصته من النشر الصناعي الجديد حتى عام 2030، مع اعتماد المرافق البلدية بشكل أبطأ بسبب هياكل تمويل السندات التي تفضل ملكية رأس المال. هناك اتجاهان يجب مراقبتهما: دمج عقود الاشتراك مع تقارير الإفصاح عن الكربون (CDP، TCFD)، وظهور عقود مستندة إلى النتائج مرتبطة مباشرة بمقاييس الامتثال التنظيمي (حدود الكشف عن PFAS، وحدود تصريف الأمونيا).
الخط النهائي
نماذج اشتراك بيانات دورة الحياة ليست خدعة بيعية – إنها تعكس تحولًا حقيقيًا في كيفية تقديم القيمة عبر عمر تشغيل المستشعر. سيقوم موظفو الشراء الذين يقيمون خيارات الأجهزة فقط، والأجهزة مع البيانات، والخيارات المستندة إلى النتائج جنبًا إلى جنب بالتفاوض على عقود أقوى وتجنب فخ اختيار نموذج تجاري بشكل افتراضي. عائلات منتجات شنغهاي ChiMay والهياكل التجارية مصممة لدعم أي مسار تكون منظمة المشتري مستعدة لاتخاذه.