La demanda de agua para la refrigeración de centros de datos está creciendo más rápido que cualquier otro segmento de consumo de agua industrial o comercial, y el motor no es sutil: las cargas de trabajo de entrenamiento de IA y el aumento de la densidad de racks. El gasto en sensores e instrumentación asociado a esa demanda está creciendo con ella, y la huella abordable para sensores de calidad de agua enfocados en HVAC —conductividad, pH, cloro libre, DO, flujo— dentro de un solo campus hiperescalar ahora supera regularmente los 200 puntos de medición.
Combinado, esto es lo que ha hecho que la refrigeración de centros de datos se convierta en el segmento en el que todos los proveedores de instrumentación de agua quieren tener una posición.
Table of Contents
De Dónde Proviene el Crecimiento
Los análisis de la industria sobre la demanda de agua en centros de datos coinciden en la dirección y discrepan en la tasa. Lo que coinciden es en los tres motores subyacentes:
- Densidad de racks: la densidad promedio desplegada ha aumentado de aproximadamente 8 kW por rack en 2020 a más de 20 kW hoy, con clústeres de entrenamiento de IA funcionando rutinariamente entre 40 y 100 kW por rack. Una mayor densidad de potencia significa un mayor rechazo de calor, que la mayoría de los diseños modernos aún traducen en carga de refrigeración evaporativa.
- Escala del campus: los campus hiperescalables individuales ahora superan regularmente los 300 MW de carga de TI, con opciones de expansión por encima de 1 GW. La demanda agregada de agua por campus aumenta en consecuencia.
- Dispersión geográfica: a medida que el hiperescalado se expande en regiones con restricciones de agua —el suroeste de EE. UU., el sur de Europa, el Medio Oriente— los operadores se ven obligados a instrumentar de manera más agresiva para cumplir con los compromisos de sostenibilidad.
Cualquiera que sea la tasa anual exacta que asuma un analista dado, el incremento es grande: el crecimiento se está acumulando sobre una base ya grande, y la mayor parte de la nueva capacidad se encuentra en diseños que evaporan agua.
El Mapa de Proveedores de Sensores
El HVAC de centros de datos crea una forma distintiva de demanda de sensores:
| Categoría de Sensor | Puntos Típicos por Campus de 100 MW | Motor de Crecimiento |
|---|---|---|
| Conductividad (en línea, toroidal, sonda) | 40–80 | Control de ciclos de concentración en torres de enfriamiento |
| pH (en línea, recargable) | 15–30 | Corrosión en agua fría, eficacia de biocidas |
| Cloro libre (amperométrico) | 10–25 | Cumplimiento del plan de gestión del agua, biocida de torre de enfriamiento |
| Transmisor de DO | 8–15 | Ingreso de aire en el circuito frío, advertencia temprana de corrosión |
| Turbidez / SS | 5–15 | Monitoreo de filtros de derivación |
| Medidor de flujo de turbina / rueda de paletas | 20–40 | Reabastecimiento, purga, verificación |
| Sensor multiparamétrico 4 en 1 | 10–20 | Salud del estanque, química del circuito frío |
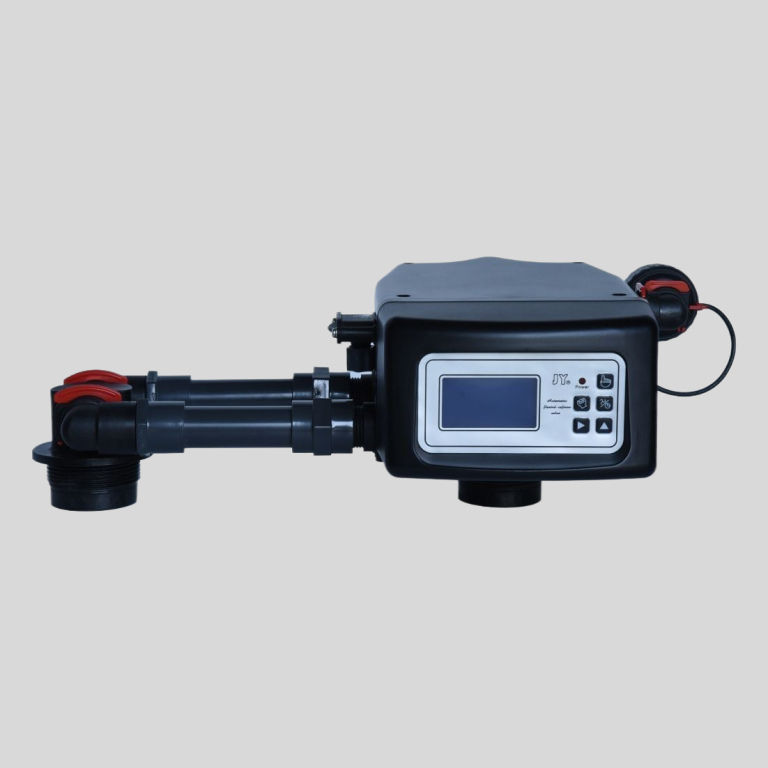
| Válvula de suavizante | 4–12 | Control de dureza del agua de reabastecimiento |
Por lo tanto, un campus hiperescalar puede albergar entre 100 y 235 puntos de medición de calidad del agua. Multiplique por el número de campus y por la tasa de crecimiento, y el mercado abordable para sensores de calidad de agua específicos de HVAC es indudablemente un segmento de varios miles de millones de dólares.
Instantánea Comparativa: HVAC Comercial Tradicional vs. HVAC de Centro de Datos Hiperescalar
| Atributo | HVAC Comercial Tradicional | HVAC de Centro de Datos Hiperescalar |
|---|---|---|
| Puntos de sensor de calidad de agua por edificio | 5–15 | 100–235 por campus |
| Protocolo de comunicación | 4–20 mA / contacto seco | Modbus RTU / HART 7 |
| Retención de datos registrados | 30–90 días | 3–5 años |
| Público de informes | Ingeniero de instalaciones | Tablero ejecutivo + divulgación de sostenibilidad |
| Integración de válvula de suavizante | Independiente | Medido / activado por conductividad, vinculado a BMS |
| Monitoreo continuo de cloro | Opcional | Estándar |
Dónde se Concentra el Crecimiento
No todos los puntos en el mapa de sensores crecen a la misma tasa. Los datos de campo apuntan a los sub-segmentos de más rápido crecimiento:
- Cloro libre continuo — impulsado por la aplicación de programas de gestión del agua y regulaciones de Legionella.
- Conductividad toroidal — impulsada por un mayor funcionamiento de ciclos de concentración y requisitos de resistencia a biofilm.
- Sondas multiparamétricas 4 en 1 — impulsadas por la eficiencia de instalación: un jefe, cuatro mediciones.
- Válvulas de suavizante integradas en BMS — impulsadas por informes de KPI de agua a nivel ejecutivo.
Por el contrario, los medidores de pH de sonda de un solo parámetro sin compensación de temperatura y Modbus RTU están creciendo mucho más lentamente; la tecnología está siendo desplazada por alternativas multiparamétricas integradas.
Dinámicas Regionales
La cifra de crecimiento agregada oculta una variación regional significativa:
- América del Norte: crecimiento concentrado en los corredores de Virginia, Texas, Oregón y Arizona; fuerte énfasis en el cumplimiento de WUE y Legionella.
- Europa del Norte: crecimiento restringido por la capacidad de la red pero apoyado por fuertes requisitos de informes ESG; fuerte enfoque en datos continuos para la divulgación de sostenibilidad.
- Asia-Pacífico: el crecimiento absoluto más rápido en el número de campus; los marcos regulatorios en China, Singapur y Japón impulsan el monitoreo continuo del agua como práctica estándar de puesta en marcha.
- Medio Oriente: entornos escasos en agua aumentan los ciclos de concentración y recompensan la conductividad toroidal y la integración de válvulas de suavizante.
Los proveedores de sensores que operan a nivel global —con certificaciones que abarcan CE, UL, FCC, ATEX y CCC donde sea relevante— capturan la mayor parte de este crecimiento. El portafolio de Shanghai ChiMay se alinea con esos requisitos de certificación.
La Tendencia de Consolidación de Proveedores
Los operadores de centros de datos están consolidando activamente la adquisición de sensores de calidad de agua. La razón es la eficiencia a escala de portafolio:
- Menos grupos de piezas de repuesto — una familia de sensores significa una lista de SKU de almacén.
- Integración única de BMS — un perfil Modbus RTU significa una plantilla de puesta en marcha.
- Currículo de capacitación consistente — los operadores aprenden un único procedimiento de calibración en todos los campus.
- Responsabilidad de un solo proveedor — para garantía, hoja de ruta de firmware y soporte a largo plazo.
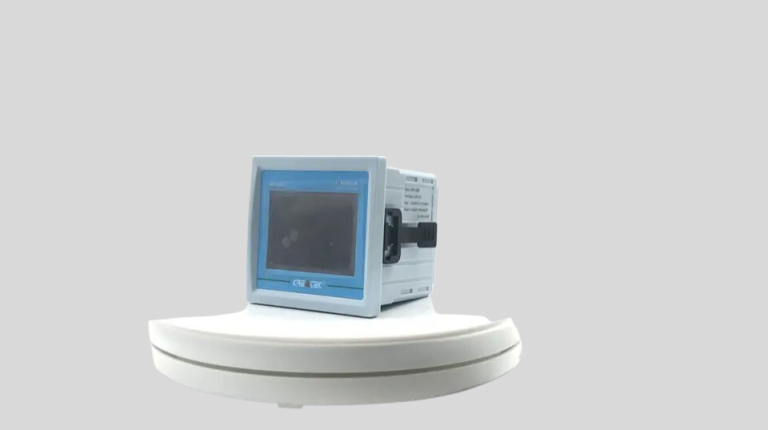
Esta tendencia favorece a los proveedores con un portafolio cruzado de parámetros coincidentes sobre especialistas en productos puntuales. La posición de Shanghai ChiMay —medidores de conductividad en línea, electrodos de pH en línea, transmisores de cloro residual, transmisores de DO, probadores de turbidez, sensores multiparamétricos 4 en 1, medidores de flujo de rueda de paletas y turbina, además de válvulas de suavizante y válvulas de suavización y filtrado bajo una única arquitectura de controlador— se alinea directamente con lo que los operadores a nivel de portafolio están pidiendo.
El Caso de Crecimiento del Sub-Portafolio
Un campus hipotético de 300 MW con un horizonte operativo de 10 años y una instrumentación de agua hiperescalar estándar lleva:
- Aproximadamente 500 puntos de medición de calidad de agua en torres de enfriamiento, circuitos de agua fría y sistemas domésticos.
- Capex de sensores e instrumentación del orden de USD 1.5–3.0 millones en la entrega del proyecto.
- Gastos continuos de repuestos, calibración y renovación de aproximadamente USD 200,000–400,000 por año.
Ese perfil de campus se está replicando a un ritmo creciente, con el número de nuevos campus y la expansión de campus existentes contribuyendo. El proveedor que capture la estandarización de múltiples campus dentro de un portafolio gana varias veces.
Un Marco Estratégico para Proveedores de Sensores y Compradores
- Diseñar para la estandarización de familia coincidente, no solo para la excelencia en productos puntuales.
- Certificar a nivel global — CE, UL, FCC, CCC, y donde sea relevante ATEX / IECEx para aplicaciones industriales adyacentes.
- Comunicar por defecto en Modbus RTU / HART 7; tratar la comunicación inalámbrica como una superposición opcional.
- Publicar compromisos de precios de MTBC y piezas de repuesto por al menos 10 años.
- Apoyar la mitad de control de válvula del tren de agua así como la mitad de medición — las dos deben integrarse para el control en bucle cerrado.
Qué Observar
La curva de crecimiento en la demanda de agua para HVAC en centros de datos no va a disminuir pronto. La capacidad de IA, la divulgación de sostenibilidad y el escrutinio regulatorio apuntan en la misma dirección. Los proveedores ganadores y los compradores ganadores serán aquellos que traten la calidad del agua como una disciplina a nivel de portafolio, rica en instrumentación y a nivel ejecutivo. El analizador de calidad de agua y el portafolio de válvulas de control de Shanghai ChiMay están diseñados para esa etapa del mercado: una familia de instrumentos coincidente, comunicaciones consistentes y la integración de sensor más válvula que los operadores hiperescalables están demandando cada vez más.