Les opérateurs pétroliers, gaziers et pétrochimiques figurent parmi les plus gros acheteurs d’équipements de test et de surveillance de l’eau industrielle. Selon la plupart des comptages de l’industrie, ils se classent juste derrière les systèmes d’eau municipale et potable, et devant les secteurs pharmaceutiques, alimentaire et des boissons, ou de la pâte et du papier pris individuellement. Pendant une décennie, cette dépense était considérée comme une question de conformité. Elle est désormais défendue dans les documents de conseil d’administration comme un élément de ligne opérationnelle.
Trois pressions sont apparues à peu près en même temps. Les limites des effluents se sont resserrées. La réutilisation de l’eau produite est passée de projet pilote à pratique opérationnelle standard dans le Permien et plusieurs autres bassins. Et la divulgation ESG a cessé d’être volontaire sur les marchés où ces opérateurs lèvent des capitaux. Chacune des trois constitue un problème de mesure avant d’être un problème d’ingénierie : vous ne pouvez pas démontrer la conformité aux permis, la qualité de réutilisation ou l’intensité de l’eau sans données continues.
Table of Contents
Pourquoi la part de l’eau du secteur est importante
Les analystes de l’industrie classent systématiquement le pétrole, le gaz et la pétrochimie comme la deuxième plus grande source de demande de tests d’eau industrielle, derrière les systèmes d’eau municipale et potable. Ce classement est resté constant pendant des années, même si les dépenses absolues ont augmenté, car les opérations d’hydrocarbures touchent l’eau à presque chaque étape de la production et du raffinage.
Pour les conseils d’administration et les investisseurs, cette position est un rappel utile que la mesure de l’eau n’est pas une conversation secondaire en matière d’ESG. C’est un élément matériel et croissant dans le budget opérationnel de chaque entreprise de traitement des hydrocarbures.
Pourquoi le secteur réinvestit maintenant
1. Les limites des effluents se resserrent
Les permis de raffinerie NPDES des États-Unis continuent de réduire les charges admissibles de TSS, COD et phénols. Les limites OSPAR pour l’huile dispersée dans les décharges d’eau produite en mer du Nord sont fixées à une moyenne mensuelle pondérée par le débit de 30 mg/L selon la Recommandation 2001/1, et ce chiffre façonne désormais les spécifications des opérateurs dans toute la région. La norme GB 31570-2015 de la Chine pour les eaux usées de raffinage de pétrole reste l’une des normes nationales les plus exigeantes au monde. À des limites aussi strictes, la conformité sans capteurs continus n’est pas réaliste.
2. La réutilisation de l’eau produite se développe
Les prévisions pour le bassin permien en 2025 estiment que l’eau produite recyclée représentera environ un quart à un tiers des volumes totaux, le reste étant encore envoyé vers des puits d’élimination. Des opérateurs individuels dépassent la moyenne du bassin : Diamondback a publiquement visé 65 % d’eau recyclée pour les complétions, et Devon 50 %. La réutilisation est une activité intensive en mesure : vous ne pouvez pas pomper de l’eau de qualité variable dans un mélangeur de fracturation sans savoir ce que vous avez.
3. La divulgation ESG devient contraignante
Les IFRS S2 et le CSRD de l’UE exigent désormais des données de retrait et de décharge d’eau catégorisées des entreprises concernées, et les prêteurs utilisent la divulgation d’eau du CDP dans l’évaluation du crédit. La règle de divulgation climatique de la SEC des États-Unis, en revanche, est bloquée par des litiges et n’est plus défendue par la Commission, donc les opérateurs américains ne devraient pas élaborer de plans de reporting autour de cela. Les exigences contraignantes viennent d’Europe, des prêteurs et des permis d’État. Dans les trois cas, les journaux d’échantillonnage manuels ne constituent plus une preuve d’audit suffisante.
Où va l’argent à l’intérieur de la raffinerie
L’investissement dans les capteurs n’est pas réparti uniformément dans la raffinerie. Le suivi budgétaire montre qu’il se concentre dans cinq zones.
| Zone d’investissement | Capteurs typiques ajoutés | Facteur |
|---|---|---|
| Strippeur d’eau acide | COD, pH, NH3-N, conductivité | Protection de la station d’épuration |
| Décharge de séparateur API | Huile dans l’eau, TSS, turbidité | Conformité au permis |
| Effluent de désalinisateur | Conductivité, pH, huile dans l’eau | Qualité du produit + réutilisation |
| Flux latéral d’eau de refroidissement | Conductivité, chlore, pH | KPI de fiabilité |
| Décharge des eaux pluviales | Huile dans l’eau, TSS, débit | Réglementaire et ESG |
La plupart des nouveaux capex de capteurs dans une mise à niveau moderne de raffinerie se concentre dans ces cinq zones.
Vue comparative : Portefeuille de capteurs traditionnels vs. Portefeuille de réinvestissement
| Attribut | Traditionnel (avant 2020) | Réinvestissement (2024–2028) |
|---|---|---|
| Couverture des paramètres clés | 3 sur 5 | Tous les 5 plus le débit |
| Cadence des données | Échantillons ponctuels 1–4x/jour | Continu, historien de 1 seconde |
| Intégration des données | Panneaux locaux, journaux papier | DCS + historien + cloud |
| Reporting prêt pour l’ESG | Assemblage manuel | Automatisé, horodaté |
| Standardisation de la famille de capteurs | Patchwork multi-fournisseurs | Consolidé à 1–2 fournisseurs |
| Coût total du cycle de vie | Plus élevé (opération lourd) | Plus bas (capex en avant) |
Position de Shanghai ChiMay dans le cycle de réinvestissement
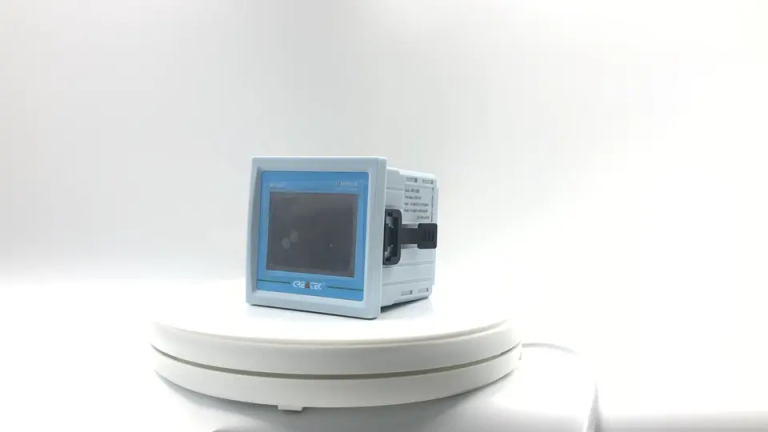
Le portefeuille d’analyseurs de qualité de l’eau et de vannes de contrôle de Shanghai ChiMay s’aligne directement sur les cinq zones de réinvestissement décrites ci-dessus. Les instruments pertinents comprennent :
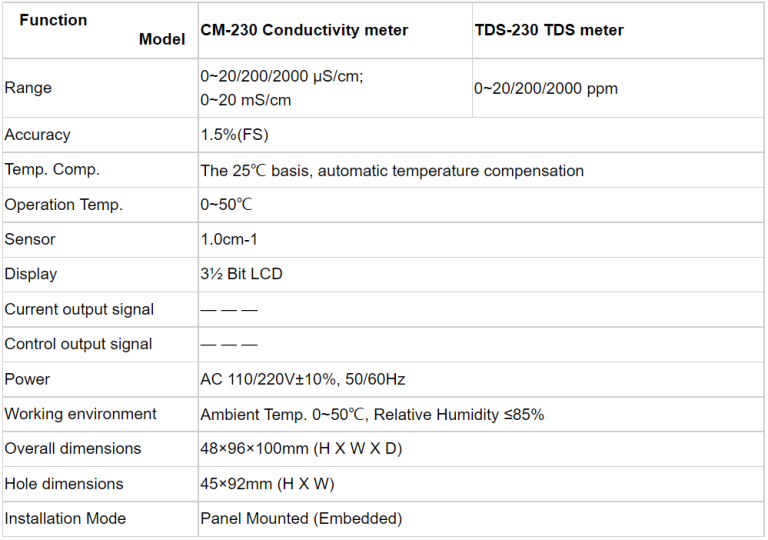
- Compteurs de conductivité en ligne et électrodes de pH — désalinisateur, traitement caustique, flux latéral d’eau de refroidissement
- Capteurs d’huile dans l’eau — décharge de séparateur API, stations de relevage des eaux pluviales, skids de réutilisation de l’eau produite
- Capteurs de COD et capteurs de NH3-N — strippeur d’eau acide, alimentation de la station d’épuration
- Testeurs de turbidité et capteurs de SS — effluent de séparateur et vérification DAF
- Capteurs de salinité et capteurs multi-paramètres 4-en-1 — infrastructure d’eau produite et de réutilisation
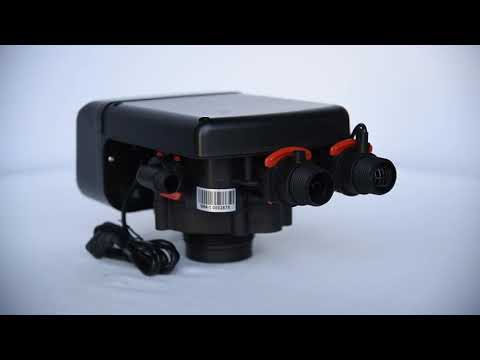
- Vannes d’adoucisseur et vannes d’adoucissement et de filtration — eau utilitaire et polissage de réutilisation
Parce que l’ensemble du portefeuille partage une plateforme de transmetteur, les raffineries et les opérateurs d’eau produite peuvent consolider les fournisseurs sans renoncer à l’étendue de la mesure. C’est ce que recherchent les conseils d’administration demandant à leurs directeurs technologiques de réduire les opex.
La perspective de l’investisseur
Les dépenses en capteurs représentent une petite ligne dans le budget d’investissement d’une raffinerie, mais elles sont visibles pour les investisseurs axés sur la durabilité. Les analystes demandent de plus en plus des ratios de réutilisation de l’eau, des tendances de qualité des effluents et une couverture des capteurs comme indicateurs avancés de discipline opérationnelle. Les opérateurs disposant d’instrumentation d’eau crédible voient généralement :
- Des provisions pour responsabilité environnementale plus faibles dans leurs états financiers
- De meilleurs scores ESG MSCI dans le sous-pilier « Stress hydrique »
- Un accès à des prêts liés à la durabilité à des spreads légèrement plus serrés
Les calculs sont simples : un capex modeste en capteurs réduit à la fois le risque opérationnel et le coût de financement.
Trois questions de niveau conseil à poser
Les dirigeants qui souhaitent orienter le cycle de réinvestissement de manière productive devraient poser à leurs équipes opérationnelles et de durabilité :
- Laquelle des cinq zones de réinvestissement est actuellement la plus faible en couverture — et quel est le coût d’un dépassement de permis là-bas ?
- Quel pourcentage de nos données de qualité de l’eau est horodaté, auditable et prêt pour le reporting réglementaire et des prêteurs aujourd’hui ?
- Standardisons-nous sur une famille de capteurs qui répond à la fois aux besoins de conformité et de réutilisation, ou accumulons-nous une complexité de fournisseurs qui nous coûtera lors du prochain arrêt ?
Des réponses claires à ces trois questions produisent généralement un plan de réinvestissement cohérent.
Ce qu’il faut surveiller jusqu’en 2030
La part du secteur dans les tests d’eau industrielle ne va pas diminuer. Les mandats de réutilisation se propagent au-delà du Permien, les limites des effluents continuent de se resserrer dans chaque grande juridiction, et la divulgation ESG est passée de volontaire à contraignante sur les marchés qui évaluent le capital des hydrocarbures. Les opérateurs qui continuent d’élargir les budgets de capteurs — et maintiennent les données résultantes auditées — seront ceux qui auront le moins de surprises en matière de conformité et le coût d’accès au capital le plus bas. Shanghai ChiMay construit son portefeuille d’analyseurs de qualité de l’eau pour ce travail : une plateforme de mesure cohérente, auditable et prête pour les zones dangereuses à travers l’ensemble du train d’eau.