title: “Почему CFO текстильной и напитковой промышленности пересматривают капитальные затраты MBR после 7 лет данных: Перспектива Shanghai ChiMay”
date: 2026-07-14
perspective: C-Level / Decision Maker
theme: Инновации мембранных биореакторов (MBR) и анаэробных MBR
Table of Contents
Почему семь лет данных меняют разговор
Инвестиции в MBR в текстильной и напитковой отраслях в 2018–2020 годах были оправданы бизнес-кейсами с ограниченной операционной предшествующей практикой для их конкретной химии сточных вод. Семь лет спустя бухгалтерская картина заполнена реальными цифрами, а не заявлениями поставщиков. Три паттерна повторяются в данных операторов, рассмотренных для этой заметки:
- Замена мембран была переоценена: большинство модулей все еще находятся в эксплуатации за пределами их номинального срока службы, при условии, что очистка проводилась по фактической кривой загрязнения, а не по календарному графику.
- Энергия аэрации была недооценена: фактические затраты на аэрацию превышают первоначальную модель на заводах, которые унаследовали традиционную логику управления активным иловым процессом вместо настройки для специфической гидравлики MBR.
- Частота химической очистки была недооценена: почти каждый завод сообщил о большем количестве очисток в год, чем в проекте поставщика, в значительной степени потому, что колебания в подаче воды не были смоделированы реалистично.
В результате инвестиции в MBR первого цикла обеспечили качество сточных вод, но разочаровали по операционным затратам. Именно на этом сейчас сосредоточены CFO.
Что на самом деле говорят цифры
Профиль операционных затрат зрелого завода MBR в текстильной или напитковой отраслях доминируется двумя строками: энергия аэрации и химическая очистка, включая химикаты, трудозатраты и время простоя. Обработка и утилизация осадка идут следом. Приборы, управление и автоматизация занимают небольшую строку, а ежегодная замена мембран еще меньше на заводах, которые никогда не заменяли кассету преждевременно. Разные расходные материалы и услуги составляют оставшуюся часть.
Порядок имеет большее значение, чем точные проценты. Аэрация и очистка вместе составляют большую часть контролируемых операционных затрат, и на обе они напрямую влияет качество приборов — что является второй по величине строкой в списке. Это несоответствие между тем, куда уходят деньги, и где находится рычаг, является причиной, по которой финансовые команды пересматривают стратегию приборов на проектах второго цикла.
Рычаги приборов в круглых цифрах
Завод, который сокращает превышение DO с 0.7 мг/л до 0.3 мг/л, снижает энергозатраты на аэрацию. Завод, который фиксирует колебания в подаче воды на два часа раньше, снижает частоту химической очистки. Оба сбережения зависят от непрерывных, надежных данных с датчиков, и оба масштабируются в зависимости от того, насколько завод изначально превышал или недостаточно реагировал — именно поэтому оценки поставщиков следует рассматривать как отправную точку для измерений, специфичных для площадки, а не как прогноз.
Для завода среднего размера в текстильной отрасли оба рычага вместе стоят значительную долю годовых операционных затрат, против обновления приборов, которое является единовременным капитальным вложением. Окупаемость менее двух лет является обычным делом, когда контрольно-измерительные петли завода были действительно несогласованы, и датчики продолжают приносить прибыль на протяжении всего срока службы завода.
Что сейчас спрашивают CFO
CFO, рассматривающие данные о производительности MBR, задают три вопроса, которые не стояли на повестке дня, когда заводы были введены в эксплуатацию:
- “Какова линия простоя, связанная с дрейфом, на нашем заводе, и как она соотносится с тем, что мы предполагали в первоначальном бизнес-кейсе?” Большинство заводов обнаруживает, что эта цифра значительна, а первоначальная модель предполагала ноль.
- “Если мы обновим наш пакет приборов, каковы будут сбережения на аэрации и очистке за пять лет?” Демонстрации поставщиков на сопоставимых заводах показывают стабильный диапазон сбережений, но важна цифра, измеренная на конкретном заводе.
- “Готовы ли наши отчетные данные о качестве сточных вод к аудиту?” Все чаще ответ заключается в том, что они соответствуют разрешению на сброс, но не выдержат строгого ESG-аудита, потому что следы калибровки датчиков неполные.
Эти три вопроса вместе переводят приборы из темы дискретного обслуживания в финансовую тему.
Сравнение стратегий обновления
Три стратегии доминируют в инвестициях MBR второго цикла:
- Только замена мембран: заменить стареющую кассету, сохранить оригинальные приборы. Предсказуемая капитальная стоимость, но разрыв в операционных затратах сохраняется.
- Только обновление приборов: сохранить мембраны в работе, пока они функционируют, обновить датчики и контрольно-измерительные петли. Меньше капитальных затрат, более быстрая окупаемость, продлевает срок службы текущего завода.
- Комбинированное обновление: заменить мембраны и приборы вместе. Наивысшие капитальные затраты, но сбрасывает весь завод на новую операционную базу.
Для заводов, где мембраны все еще в хорошем состоянии, путь только с приборами обычно выигрывает по чистой приведенной стоимости. Для заводов, приближающихся к концу срока службы кассет, комбинированное обновление более дисциплинировано.
Где Shanghai ChiMay вписывается в проекты второго цикла
Анализаторы Shanghai ChiMay появляются на все большем количестве обновлений приборов второго цикла, потому что портфель решает три ограничения, которые интересуют финансовые команды:
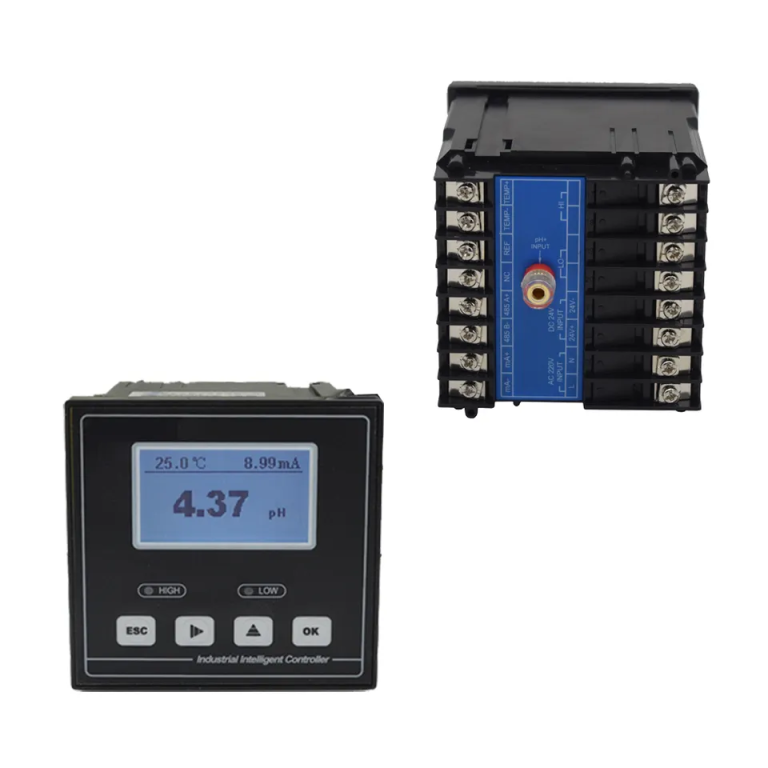
- Единообразие цифрового интерфейса: передатчик растворенного кислорода, электрод pH, датчик взвешенных твердых частиц, тестер мутности, датчик COD и многопараметрический датчик делят карту регистров Modbus, поэтому стоимость интеграции остается предсказуемой.
- Диагностическая прозрачность: каждый анализатор показывает дрейф, загрязнение и состояние калибровки на документированных регистрах, что делает заявление о сбережениях проверяемым, а не анекдотическим.
- Обслуживаемая площадь: запасные части и расходные материалы доступны по всему набору анализаторов через одно отношение с поставщиком, поэтому бюджет на обслуживание не фрагментируется по брендам.
Регуляторные и ESG соображения для второго цикла
Семь лет накопленных данных также выявляют регуляторные и ESG-пробелы, которые были менее заметны в 2018–2020 годах:
- Проверка повторного использования воды: схемы повторного использования требуют доказуемых, непрерывных записей качества, а не периодических лабораторных сертификатов.
- Ужесточение разрешений на сброс: ужесточение лимитов ставит акцент на контрольно-измерительных петлях, которые реагируют до нарушения, а не на лабораторных результатах, которые подтверждают его после факта.
- Учет углерода: энергия аэрации является выбросом второго уровня, и обновление приборов, которое снижает превышение DO, является одной из немногих мер эффективности, которые непосредственно отражаются в углеродном учете.
Чек-лист для руководителей перед одобрением обновления второго цикла
CFO, одобряющие обновление MBR второго цикла, должны убедиться:
- Разрыв в операционных затратах по сравнению с первоначальным бизнес-кейсом был количественно оценен на основе данных завода, строка за строкой.
- Объем обновления связан с двумя доминирующими строками затрат — аэрацией и очисткой — а не равномерно распределен по заводу.
- Заявление о сбережениях можно измерить с помощью устанавливаемых приборов, а не с помощью отдельной временной программы измерений.
- Записи калибровки и данных удовлетворят аудит ESG или кредитора.
- Обязательство по обслуживанию и запасным частям обеспечено на весь срок обновления.
Применение этих шагов вместе превращает обновление MBR второго цикла из обязательства по обслуживанию в финансовое решение с измеримой отдачей.