العنوان: “لماذا يعيد المديرون الماليون في صناعة النسيج والمشروبات التفكير في استثمارات MBR بعد 7 سنوات من البيانات: منظور Shanghai ChiMay”
التاريخ: 2026-07-14
المنظور: المستوى التنفيذي / صانع القرار
الموضوع: ابتكارات مفاعل الأغشية (MBR) و MBR اللاهوائي
Table of Contents
لماذا تغير سبع سنوات من البيانات المحادثة
تم تبرير استثمارات MBR في صناعة النسيج والمشروبات من 2018 إلى 2020 بناءً على حالات عمل مع سابقة تشغيلية محدودة لخصائص المياه العادمة الخاصة بهم. بعد سبع سنوات، أصبحت الصورة المحاسبية مليئة بأرقام حقيقية بدلاً من ادعاءات البائعين. تتكرر ثلاث أنماط عبر بيانات المشغلين التي تمت مراجعتها لهذه الملاحظة:
- تم المبالغة في تقدير استبدال الأغشية: لا تزال معظم الوحدات في الخدمة بعد عمر تصميمها الاسمي، بشرط أن يتم تنفيذ التنظيف بناءً على منحنى التلوث الفعلي بدلاً من جدول زمني تقويمي.
- تم التقليل من تقدير طاقة التهوية: تكاليف التهوية الفعلية تتجاوز النموذج الأصلي في المصانع التي ورثت منطق التحكم التقليدي في الحمأة النشطة بدلاً من التكيف مع الهيدروليكيات الخاصة بـ MBR.
- تم التقليل من تقدير تكرار التنظيف الكيميائي: أفادت تقريبًا كل مصنع بعدد أكبر من عمليات التنظيف سنويًا مقارنةً بحالة تصميم البائع، ويرجع ذلك إلى أن تقلبات مياه التغذية لم يتم نمذجتها بشكل واقعي.
نتيجة لذلك، حققت استثمارات MBR في الدورة الأولى جودة في المياه العادمة لكنها خيبت الآمال في تكاليف التشغيل. هذا هو المكان الذي يركز عليه المديرون الماليون الآن.
ماذا تقول الأرقام فعليًا
يهيمن ملف تكلفة التشغيل لمصنع MBR ناضج في صناعة النسيج أو المشروبات على خطين: طاقة التهوية، والتنظيف الكيميائي بما في ذلك المواد الكيميائية، والعمالة، ووقت التوقف الذي تستهلكه. تأتي معالجة الحمأة والتخلص منها في المرتبة التالية. تعتبر خدمات القياس والتحكم والأتمتة بندًا صغيرًا، واستبدال الأغشية السنوي أصغر على المصانع التي لم تضطر أبدًا لاستبدال كاسيت مبكرًا. تشكل المواد الاستهلاكية والخدمات المتنوعة الرصيد.
تكون الترتيبات أكثر أهمية من النسب الدقيقة. تمثل التهوية والتنظيف معًا معظم تكلفة التشغيل القابلة للتحكم، وكلاهما يتأثر مباشرة بجودة القياس — وهي ثاني أصغر بند في القائمة. هذا التباين بين أين تذهب الأموال وأين توجد القوة هو السبب في إعادة تقييم فرق المالية لاستراتيجية القياس في مشاريع الدورة الثانية.
قوة القياس بالأرقام التقريبية
مصنع يقلل من تجاوز DO من 0.7 ملغ/لتر إلى 0.3 ملغ/لتر يقلل من طاقة التهوية. مصنع يلتقط تقلبات مياه التغذية قبل ساعتين يقلل من تكرار التنظيف الكيميائي. تعتمد كلا المدخرات على بيانات مستشعر موثوقة ومستدامة، وكلاهما يتناسب مع مقدار تجاوز المصنع أو رد فعله الضعيف في البداية — وهذا هو السبب في أنه يجب اعتبار تقديرات البائعين كنقطة انطلاق لقياس محدد للموقع بدلاً من توقع.
بالنسبة لمصنع نسيج متوسط الحجم، فإن الرافعتين معًا تستحقان شريحة ذات مغزى من تكلفة التشغيل السنوية، مقابل ترقية القياس التي تعتبر عنصرًا رأسماليًا لمرة واحدة. يعتبر استرداد التكلفة في أقل من عامين أمرًا شائعًا حيث كانت حلقات التحكم في المصنع غير متناسقة حقًا، وتستمر المستشعرات في كسب العائد لبقية عمر المصنع.
ماذا يسأل المديرون الماليون الآن
المديرون الماليون الذين يراجعون بيانات أداء MBR يطرحون ثلاثة أسئلة لم تكن على جدول الأعمال عند تشغيل المصانع:
- “ما هو خط وقت التوقف الناتج عن الانحراف في مصنعنا، وكيف يقارن بما افترضناه في حالة العمل الأصلية؟” تجد معظم المصانع أن هذا الرقم مهم، وكان النموذج الأصلي يفترض صفر.
- “إذا قمنا بترقية حزمة القياس لدينا، ما هي المدخرات في التهوية والتنظيف على مدى خمس سنوات؟” تظهر العروض التوضيحية من البائعين على المصانع المماثلة نطاقًا مستقرًا من المدخرات، لكن الرقم الذي يهم هو الذي تم قياسه على المصنع المعني.
- “هل أرقام جودة المياه العادمة المبلغ عنها جاهزة للتدقيق؟” بشكل متزايد، تكون الإجابة هي أنها تلبي تصريح التفريغ لكنها لن تنجح في تدقيق ESG صارم، لأن سجل معايرة المستشعر غير مكتمل.
تجمع الأسئلة الثلاثة معًا لتحويل القياس من موضوع صيانة اختياري إلى موضوع مالي.
مقارنة استراتيجيات الترقية
تسيطر ثلاث استراتيجيات على استثمارات MBR في الدورة الثانية:
- استبدال الأغشية فقط: استبدال الكاسيت المتقادم، الاحتفاظ بالقياس الأصلي. تكلفة رأسمالية متوقعة ولكن الفجوة في تكلفة التشغيل تستمر.
- ترقية القياس فقط: الاحتفاظ بالأغشية تعمل طالما أنها تؤدي، ترقية المستشعرات وحلقات التحكم. تكلفة رأسمالية أقل، استرداد أسرع، تمديد عمر المصنع الحالي.
- ترقية مشتركة: استبدال الأغشية والقياس معًا. أعلى تكلفة رأسمالية، ولكن يعيد ضبط المصنع بالكامل إلى خط أساس تشغيلي جديد.
بالنسبة للمصانع التي لا تزال الأغشية فيها صحية، فإن مسار القياس فقط عادة ما يفوز من حيث القيمة الحالية الصافية. بالنسبة للمصانع التي تقترب من نهاية عمر الكاسيت، فإن الترقية المشتركة تكون أكثر انضباطًا.
أين تتناسب Shanghai ChiMay في مشاريع الدورة الثانية
تظهر أجهزة تحليل Shanghai ChiMay في حصة متزايدة من ترقيات القياس في الدورة الثانية لأن المحفظة تعالج ثلاثة قيود تهم فرق المالية:
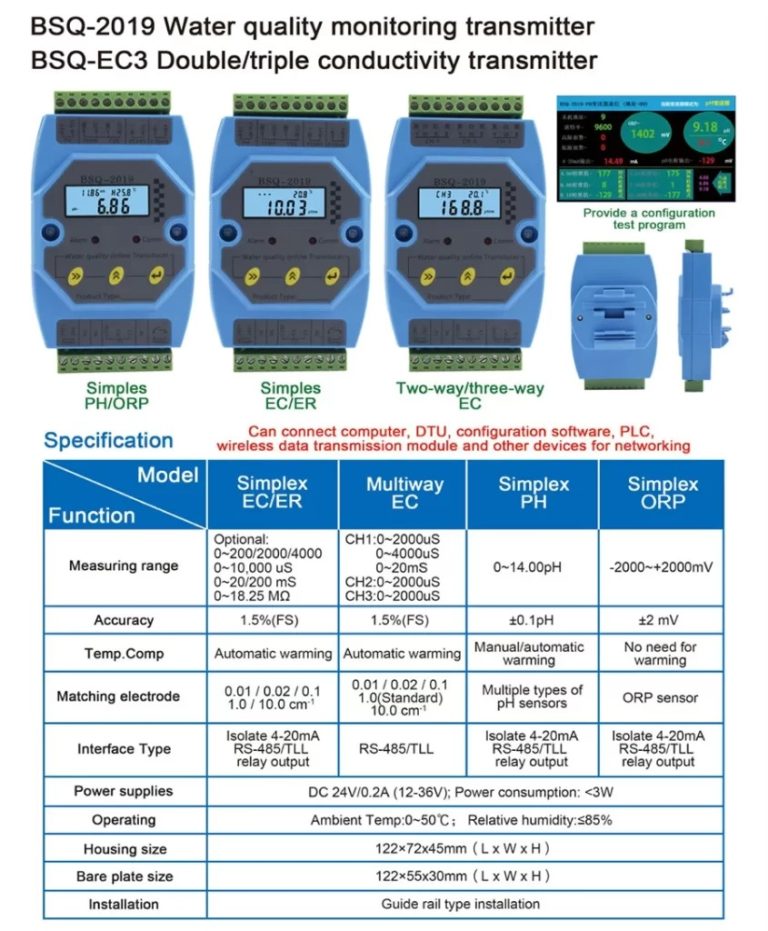
- اتساق الواجهة الرقمية: يشارك جهاز إرسال الأكسجين المذاب، وإلكترود pH، ومستشعر المواد الصلبة المعلقة، ومختبر التعكر، ومستشعر COD، ومستشعر متعدد المعايير خريطة سجل Modbus، لذا تظل تكلفة التكامل متوقعة.
- شفافية التشخيص: يكشف كل محلل عن الانحراف، والتلوث، وحالة المعايرة على سجلات موثقة، مما يجعل ادعاء المدخرات قابلاً للتدقيق بدلاً من كونه قصصيًا.
- بصمة قابلة للخدمة: تتوفر قطع الغيار والمواد الاستهلاكية عبر مجموعة المحللات من خلال علاقة مورد واحدة، لذا لا يتجزأ ميزانية الصيانة عبر العلامات التجارية.
الاعتبارات التنظيمية و ESG للدورة الثانية
تكشف سبع سنوات من البيانات المتراكمة أيضًا عن فجوات تنظيمية و ESG كانت أقل وضوحًا في 2018-2020:
- التحقق من إعادة استخدام المياه: تتطلب مخططات إعادة الاستخدام سجلات جودة قابلة للإثبات، وليس شهادات مختبر دورية.
- تشديد تصريح التفريغ: تضع الحدود المشددة قيمة على حلقات التحكم التي تستجيب قبل حدوث انتهاك، بدلاً من نتائج المختبر التي تؤكد ذلك بعد حدوثه.
- محاسبة الكربون: تعتبر طاقة التهوية انبعاثًا من النطاق 2، وترقية القياس التي تقلل من تجاوز DO هي واحدة من القلائل من تدابير الكفاءة التي تظهر مباشرة في جرد الكربون.
قائمة التحقق التنفيذية قبل الموافقة على ترقية الدورة الثانية
يجب على المديرين الماليين الذين يوافقون على ترقية MBR في الدورة الثانية التأكد من:
- تم تحديد الفجوة في تكلفة التشغيل مقابل حالة العمل الأصلية من بيانات المصنع، سطرًا بسطر.
- ترتبط نطاق الترقية بخطين رئيسيين من التكلفة — التهوية والتنظيف — بدلاً من توزيعها بالتساوي عبر المصنع.
- يمكن قياس ادعاء المدخرات باستخدام القياس الذي يتم تركيبه، وليس من خلال برنامج قياس مؤقت منفصل.
- ستفي سجلات المعايرة والبيانات بمتطلبات تدقيق ESG أو المقرضين.
- تم تأمين الالتزام بالصيانة وقطع الغيار لعمر الترقية.
عند تطبيقها معًا، تحول هذه الخطوات ترقية MBR في الدورة الثانية من التزام صيانة إلى قرار مالي مع عائد قابل للقياس.