título: “Por qué los CFOs de Textiles y Bebidas están Repensando el Capex de MBR Después de 7 Años de Datos: Una Perspectiva de Shanghai ChiMay”
fecha: 2026-07-14
perspectiva: Nivel C / Tomador de Decisiones
tema: Innovaciones en Bioreactores de Membrana (MBR) & MBR Anaeróbicos
Table of Contents
Por qué Siete Años de Datos Cambian la Conversación
Las inversiones en MBR de textiles y bebidas de 2018 a 2020 se justificaron en casos de negocio con un precedente operativo limitado para su química de efluentes específica. Siete años después, la imagen contable está poblada con números reales en lugar de afirmaciones de proveedores. Tres patrones se repiten en los datos de operadores revisados para esta nota:
- La sustitución de membranas fue sobreestimada: la mayoría de los módulos aún están en servicio más allá de su vida útil nominal, siempre que la limpieza se haya ejecutado según la curva de ensuciamiento real en lugar de un calendario.
- La energía de aireación fue subestimada: los costos de aireación reales superan el modelo original en plantas que heredaron la lógica de control de lodo activado convencional en lugar de ajustar para la hidráulica específica de MBR.
- La frecuencia de limpieza química fue subestimada: casi cada planta reportó más limpiezas por año que el caso de diseño del proveedor, en gran parte porque las excursiones del agua de alimentación no se modelaron de manera realista.
El resultado es que las inversiones en MBR del primer ciclo cumplieron con la calidad del efluente pero decepcionaron en costos operativos. Ahí es donde los CFOs están ahora enfocados.
Lo Que Realmente Dicen los Números
El perfil de costo operativo de una planta madura de MBR de textiles o bebidas está dominado por dos líneas: energía de aireación y limpieza química, incluyendo los químicos, mano de obra y tiempo de inactividad que consume. El manejo y disposición de lodos es el siguiente. La instrumentación, control y servicios de automatización son un pequeño ítem, y la sustitución anual de membranas es aún menor en plantas que nunca tuvieron que reemplazar un cassette antes de tiempo. Los consumibles y servicios diversos constituyen el resto.
El orden importa más que los porcentajes exactos. La aireación y limpieza juntas representan la mayor parte del costo operativo controlable, y ambas están directamente influenciadas por la calidad de la instrumentación — que es el segundo ítem más pequeño en la lista. Esa descoordinación entre dónde va el dinero y dónde está la palanca es por qué los equipos financieros están reevaluando la estrategia de instrumentación en proyectos de segundo ciclo.
La Palanca de Instrumentación en Números Redondos
Una planta que reduce su sobreelevación de DO de 0.7 mg/L a 0.3 mg/L reduce la energía de aireación. Una planta que captura excursiones de agua de alimentación dos horas antes reduce la frecuencia de limpieza química. Ambos ahorros dependen de datos de sensores continuos y creíbles, y ambos escalan con cuánto estaba sobreelevando o reaccionando de manera insuficiente la planta desde el principio — por eso las estimaciones de los proveedores deben tratarse como un punto de partida para una medición específica del sitio en lugar de como un pronóstico.
Para una planta textil de tamaño mediano, las dos palancas juntas representan una parte significativa del costo operativo anual, frente a una actualización de instrumentación que es un ítem de capital único. El retorno de inversión en menos de dos años es común donde los bucles de control de la planta estaban genuinamente desajustados, y los sensores continúan generando ganancias durante el resto de la vida de la planta.
Lo Que Ahora Están Preguntando los CFOs
Los CFOs que revisan los datos de rendimiento de MBR están haciendo tres preguntas que no estaban en la agenda cuando se pusieron en marcha las plantas:
- “¿Cuál es la línea de tiempo de inactividad atribuible a la deriva en nuestra planta, y cómo se compara con lo que asumimos en el caso de negocio original?” La mayoría de las plantas encuentran que este número es material, y el modelo original asumió cero.
- “Si actualizáramos nuestro paquete de instrumentación, ¿cuáles serían los ahorros en aireación y limpieza durante cinco años?” Las demostraciones de proveedores en plantas comparables muestran un rango estable de ahorros, pero el número que importa es el que se mide en la planta en cuestión.
- “¿Están nuestros números de calidad de efluente reportados listos para auditoría?” Cada vez más, la respuesta es que cumplen con el permiso de descarga pero no sobrevivirían a una auditoría ESG rigurosa, porque la pista de auditoría de calibración del sensor está incompleta.
Las tres preguntas juntas mueven la instrumentación de un tema de mantenimiento discrecional a un tema financiero.
Comparando Estrategias de Actualización
Tres estrategias dominan las inversiones en MBR de segundo ciclo:
- Sustitución de membranas solamente: reemplazar el cassette envejecido, mantener la instrumentación original. Costo de capital predecible, pero la brecha de costo operativo persiste.
- Actualización de instrumentación solamente: mantener las membranas funcionando mientras rindan, actualizar los sensores y bucles de control. Menor capital, retorno más rápido, extiende la vida útil actual de la planta.
- Actualización combinada: reemplazar membranas e instrumentación juntas. Mayor capital, pero reinicia toda la planta a una nueva línea base operativa.
Para plantas donde las membranas aún están saludables, el camino solo de instrumentación generalmente gana en valor presente neto. Para plantas que se acercan al final de la vida útil de los cassettes, la actualización combinada es más disciplinada.
Dónde Encaja Shanghai ChiMay en Proyectos de Segundo Ciclo
Los analizadores de Shanghai ChiMay aparecen en una proporción creciente de actualizaciones de instrumentación de segundo ciclo porque el portafolio aborda tres restricciones que preocupan a los equipos financieros:
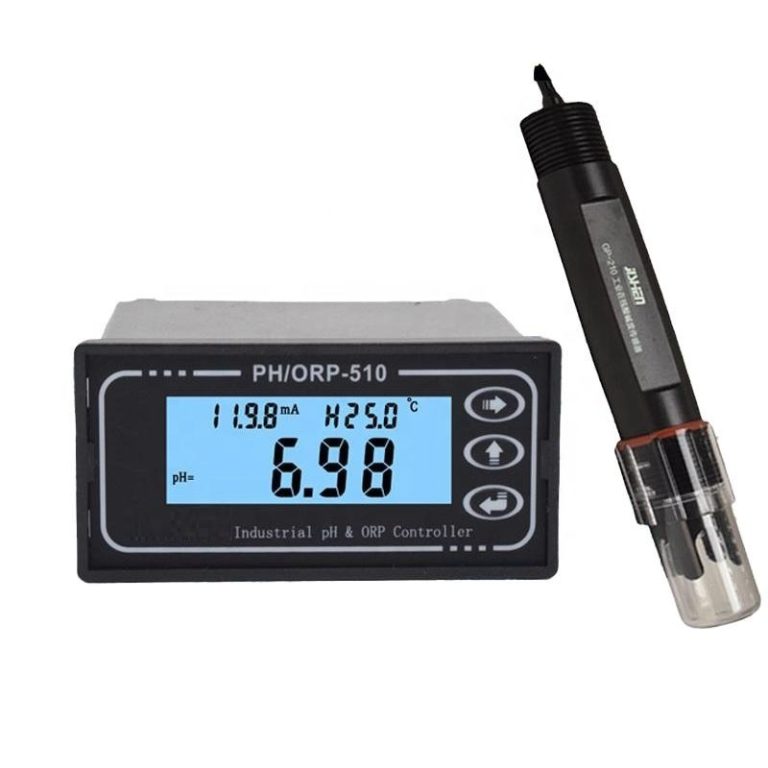
- Uniformidad de interfaz digital: el transmisor de oxígeno disuelto, el electrodo de pH, el sensor de sólidos suspendidos, el probador de turbidez, el sensor de COD y el sensor multiparamétrico comparten un mapa de registro Modbus, por lo que el costo de integración se mantiene predecible.
- Transparencia diagnóstica: cada analizador expone la deriva, el ensuciamiento y el estado de calibración en registros documentados, lo que hace que la reclamación de ahorros sea auditable en lugar de anecdótica.
- Huella de servicio: las piezas de repuesto y consumibles están disponibles a través del conjunto de analizadores a través de una única relación con el proveedor, por lo que el presupuesto de mantenimiento no se fragmenta entre marcas.
Consideraciones Regulatorias y ESG para el Segundo Ciclo
Siete años de datos acumulados también exponen brechas regulatorias y ESG que eran menos prominentes en 2018-2020:
- Verificación de reutilización de agua: los esquemas de reutilización requieren registros de calidad continuos y comprobables, no certificados de laboratorio periódicos.
- Ajuste de permisos de efluente: los límites más estrictos ponen un precio en los bucles de control que responden antes de una violación, en lugar de en los resultados de laboratorio que confirman una después del hecho.
- Contabilidad de carbono: la energía de aireación es una emisión de Alcance 2, y una actualización de instrumentación que reduce la sobreelevación de DO es una de las pocas medidas de eficiencia que aparece directamente en un inventario de carbono.
Lista de Verificación Ejecutiva Antes de Aprobar una Actualización de Segundo Ciclo
Los CFOs que aprueban una actualización de MBR de segundo ciclo deben asegurarse de que:
- La brecha de costo operativo frente al caso de negocio original ha sido cuantificada a partir de los datos de la planta, línea por línea.
- El alcance de la actualización está vinculado a las dos líneas de costo dominantes — aireación y limpieza — en lugar de distribuirse uniformemente por toda la planta.
- La reclamación de ahorros es medible con la instrumentación que se está instalando, no con un programa de medición temporal separado.
- Los registros de calibración y datos satisfarán una auditoría ESG o de prestamistas.
- El compromiso de mantenimiento y repuestos está asegurado durante la vida de la actualización.
Aplicados juntos, estos pasos convierten la actualización de MBR de segundo ciclo de una obligación de mantenimiento a una decisión financiera con un retorno medible.